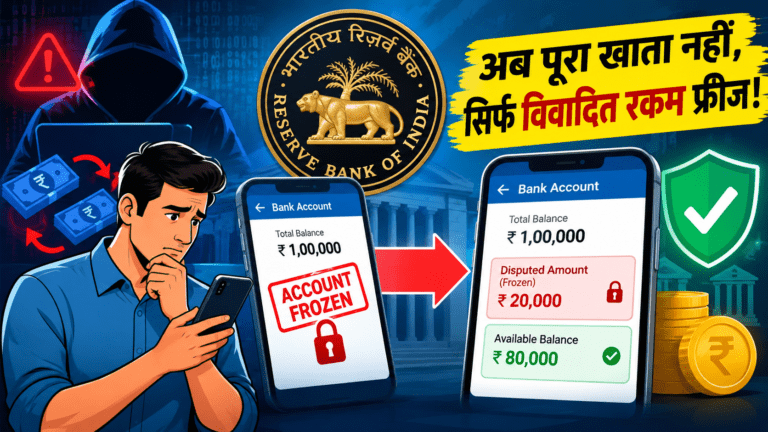
RBI का नया नियम आम ग्राहकों को बड़ी राहत दे सकता है, अब साइबर फ्रॉड में पूरा बैंक खाता नहीं होगा फ्रीज।
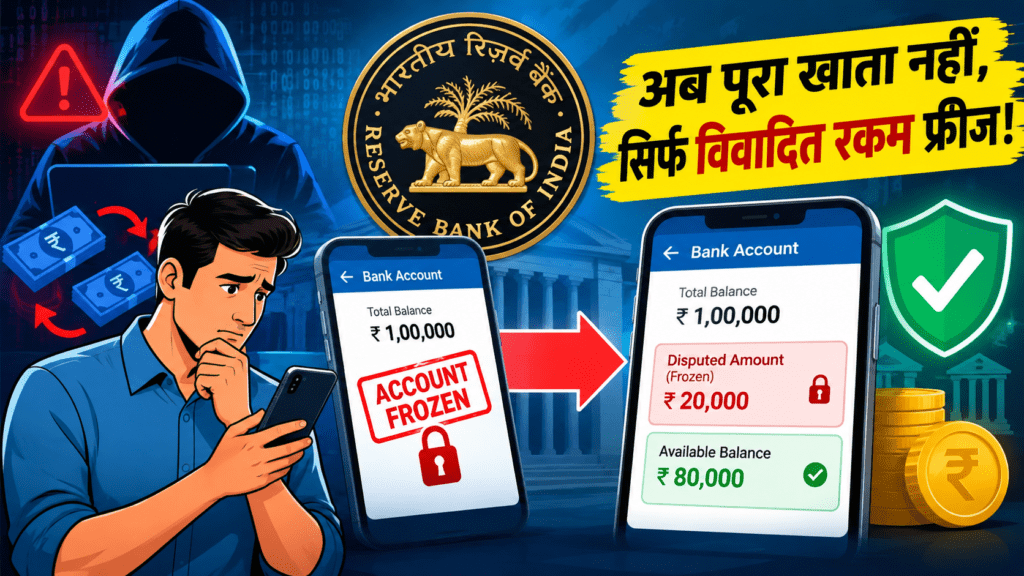
RBI का बड़ा बदलाव: साइबर फ्रॉड में पूरा बैंक अकाउंट नहीं, सिर्फ विवादित रकम होगी फ्रीज
नई दिल्ली: साइबर फ्रॉड की जांच में अक्सर एक ऐसी समस्या सामने आती रही है, जिसमें खाते में संदिग्ध रकम आने के बाद बैंक पूरा अकाउंट ही फ्रीज कर देता है। इससे उस व्यक्ति की सैलरी, बचत, कारोबार की रकम और रोजमर्रा के खर्च तक रुक जाते हैं, जबकि विवाद केवल किसी खास ट्रांजैक्शन या रकम को लेकर होता है।
अब भारतीय रिजर्व बैंक (RBI) इस व्यवस्था को अधिक लक्षित बनाने की दिशा में आगे बढ़ रहा है। प्रस्तावित नए नियमों के तहत अगर किसी बैंक खाते में किसी खास लेनदेन पर साइबर फ्रॉड या म्यूल अकाउंट (Mule Account) से जुड़ा संदेह है, तो कार्रवाई का फोकस पूरे खाते के बजाय विवादित रकम पर रखने की व्यवस्था की जा रही है।
क्या बदलेगा?
मान लीजिए किसी व्यक्ति के बैंक खाते में कुल ₹2 लाख हैं और जांच में सिर्फ ₹20,000 के एक ट्रांजैक्शन पर शक है। पुरानी तरह पूरे खाते को रोकने के बजाय नई सोच यह है कि संदिग्ध ₹20,000 पर ही रोक या lien लगाया जाए और बाकी वैध रकम को इस्तेमाल करने दिया जाए।
यानी किसी ग्राहक के खाते में अगर संदिग्ध रकम केवल एक हिस्से तक सीमित है, तो उसके कारण पूरी बैंकिंग गतिविधि बंद नहीं होनी चाहिए।
यह बदलाव खास तौर पर उन लोगों के लिए महत्वपूर्ण है, जिनके खाते में अनजाने में किसी संदिग्ध व्यक्ति या नेटवर्क से पैसा पहुंच गया हो और उसके बाद उनका पूरा बैंक अकाउंट जांच के नाम पर रोक दिया गया हो।
₹1,000 या उससे ज्यादा के संदिग्ध ट्रांजैक्शन पर निगरानी
रिपोर्ट के मुताबिक, नए प्रस्तावित ढांचे में ₹1,000 या उससे अधिक के संदिग्ध लेनदेन को संभावित म्यूल अकाउंट या साइबर फ्रॉड से जुड़े मामलों में चिन्हित किया जा सकता है। ऐसे मामलों में बैंक को कार्रवाई करते समय संदिग्ध रकम पर विशेष ध्यान देना होगा।
इसका मकसद दो चीजों के बीच संतुलन बनाना है—पहली, ठगी की रकम को आगे जाने से रोकना और दूसरी, किसी निर्दोष ग्राहक की पूरी आर्थिक जिंदगी को अनावश्यक रूप से रोक देना।
क्यों जरूरी पड़ा यह बदलाव?
डिजिटल पेमेंट बढ़ने के साथ साइबर अपराध का तरीका भी बदल गया है। ठग अक्सर चोरी की रकम को कई बैंक खातों में भेजते हैं। इनमें से कुछ खाते ऐसे लोगों के हो सकते हैं, जिन्हें यह पता ही नहीं होता कि उनका अकाउंट किसी साइबर फ्रॉड की रकम के लिए इस्तेमाल हो रहा है।
ऐसे खातों को आम तौर पर म्यूल अकाउंट कहा जाता है।
समस्या तब पैदा होती है जब किसी खाते में संदिग्ध रकम का एक छोटा हिस्सा आने के बाद पूरा खाता डेबिट-फ्रीज कर दिया जाता है। हालिया रिपोर्ट ने भी बताया कि साइबर फ्रॉड के बाद बैंक खाते फ्रीज होने से कई वास्तविक ग्राहकों को लंबे समय तक अपने ही पैसे तक पहुंच नहीं मिल पाती।
यही वजह है कि अब नीति का जोर Blanket Freeze से Targeted Freeze की ओर जाता दिखाई दे रहा है।
अदालतें भी पहले से उठा रही थीं यही सवाल
यह बदलाव अचानक नहीं आया है। पिछले कुछ समय में अलग-अलग अदालतों ने भी पूरे बैंक खाते को फ्रीज करने की बजाय विवादित रकम तक कार्रवाई सीमित रखने पर जोर दिया है।
अगस्त 2026 में राजस्थान हाई कोर्ट ने साइबर अपराध मामलों में बैंक खातों को अनिश्चितकाल तक पूरी तरह फ्रीज करने के खिलाफ दिशा-निर्देश दिए और कहा कि कार्रवाई का कथित अपराध से स्पष्ट संबंध होना चाहिए।
इसी तरह इलाहाबाद हाई कोर्ट से जुड़े मामले में भी विवादित रकम के अलावा खाते की बाकी राशि को अनावश्यक रूप से रोकने के बजाय अनुपातिक कार्रवाई की जरूरत पर जोर दिया गया।
मध्य प्रदेश हाई कोर्ट ने भी हालिया मामले में एक महिला के खाते को पूरी तरह ब्लॉक रखने के बजाय सिर्फ ₹2 लाख की विवादित राशि को सुरक्षित रखने और बाकी खाते को खोलने का निर्देश दिया।
इससे एक व्यापक कानूनी सिद्धांत सामने आता है—जांच जरूरी है, लेकिन कार्रवाई उतनी ही होनी चाहिए जितनी जांच के लिए वास्तव में आवश्यक है।
आम बैंक ग्राहक के लिए इसका क्या मतलब है?
इस बदलाव का सबसे बड़ा फायदा उन ग्राहकों को मिल सकता है, जिनका किसी अपराध से सीधा संबंध नहीं है, लेकिन उनका बैंक अकाउंट किसी संदिग्ध ट्रांजैक्शन की जांच में आ गया।
उदाहरण के लिए, किसी व्यक्ति के खाते में गलती से ₹10,000 संदिग्ध स्रोत से आ गए और उसके खाते में पहले से ₹3 लाख की अपनी बचत है। यदि केवल ₹10,000 विवादित हैं, तो सिद्धांततः पूरी ₹3.10 लाख की राशि को रोकना ग्राहक के लिए गंभीर परेशानी पैदा कर सकता है।
नई व्यवस्था का उद्देश्य यही है कि विवादित पैसा सुरक्षित रहे, लेकिन वैध पैसा चलता रहे।
हालांकि इसका अर्थ यह नहीं है कि हर स्थिति में पूरा अकाउंट कभी फ्रीज नहीं होगा। यदि जांच में पूरे खाते की गतिविधियां संदिग्ध पाई जाती हैं या कानून के तहत व्यापक रोक जरूरी हो, तो अलग कार्रवाई संभव हो सकती है।
असली चुनौती सिर्फ नियम नहीं, उसका सही इस्तेमाल है
यहां सबसे महत्वपूर्ण सवाल implementation का है।
किसी खाते पर lien लगाना आसान है, लेकिन यह तय करना कि कौन-सी रकम वास्तव में संदिग्ध है, किस ट्रांजैक्शन से जुड़ी है और किस राशि को ग्राहक की वैध आय माना जाए—इसके लिए बैंक, पुलिस और साइबर जांच एजेंसियों के बीच बेहतर तालमेल चाहिए।
नई व्यवस्था में डेटा एनालिटिक्स और AI आधारित fraud detection की भूमिका भी बढ़ सकती है। RBI डिजिटल पेमेंट सिस्टम में जोखिम की पहचान और फ्रॉड रोकने के लिए तकनीकी क्षमताओं को मजबूत कर रहा है। RBI के अधिकारियों ने भी डिजिटल वित्त के विस्तार के साथ trust, resilience और customer protection को महत्वपूर्ण बताया है।
यानी भविष्य की बैंकिंग व्यवस्था केवल ठगी होने के बाद पैसा रोकने पर निर्भर नहीं रहेगी, बल्कि संदिग्ध ट्रांजैक्शन को रियल टाइम में पहचानने और रोकने की दिशा में भी आगे बढ़ेगी।
सरकार के अनुसार, पिछले 15 महीनों में तकनीक आधारित सिस्टम की मदद से करीब ₹5,043.7 करोड़ के संभावित साइबर फ्रॉड को रोका गया है। इससे साफ है कि बैंकिंग सुरक्षा अब केवल शिकायत दर्ज होने के बाद की कार्रवाई नहीं रह गई है, बल्कि रियल-टाइम रिस्क डिटेक्शन की तरफ बढ़ रही है।
सबसे बड़ा फायदा: निर्दोष ग्राहक को राहत
इस बदलाव का मूल संदेश यही है कि साइबर अपराध रोकना जरूरी है, लेकिन उसकी कीमत निर्दोष बैंक ग्राहक को नहीं चुकानी चाहिए।
अगर ₹10,000 संदिग्ध हैं, तो ₹10,000 को सुरक्षित रखने की व्यवस्था होनी चाहिए; ग्राहक की पूरी जीवनभर की बचत को महीनों तक रोक देना अंतिम उपाय होना चाहिए।
यह नीति बैंकिंग व्यवस्था में Proportionality यानी अनुपातिक कार्रवाई को मजबूत कर सकती है।
लेकिन ग्राहक को यह भी समझना होगा कि यदि उसके खाते में किसी अज्ञात व्यक्ति से पैसा आता है, किसी संदिग्ध ऐप या वेबसाइट से भुगतान होता है या वह किसी और को अपना बैंक अकाउंट इस्तेमाल करने देता है, तो मामला गंभीर हो सकता है।
निष्कर्ष
RBI की प्रस्तावित दिशा बैंकिंग ग्राहकों के लिए एक महत्वपूर्ण बदलाव है। पूरा खाता फ्रीज करने की जगह विवादित रकम पर लक्षित रोक लगाने से साइबर अपराध की जांच और आम ग्राहक के वित्तीय अधिकारों के बीच बेहतर संतुलन बनाया जा सकता है।
आने वाले समय में इसकी सफलता इस बात पर निर्भर करेगी कि बैंक और जांच एजेंसियां कितनी तेजी से यह तय करती हैं कि कौन-सी रकम संदिग्ध है और कौन-सी वैध।
साफ शब्दों में कहें तो नई सोच है—“फ्रॉड की रकम रोकिए, ग्राहक की पूरी जिंदगी नहीं।”
महत्वपूर्ण तथ्य
- RBI लक्षित वित्तीय रोक की दिशा में नया ढांचा तैयार कर रहा है।
- संदिग्ध साइबर फ्रॉड में पूरे खाते के बजाय विवादित रकम पर रोक लगाने पर जोर है।
- Mule Accounts साइबर अपराधियों के लिए चोरी की रकम आगे भेजने का महत्वपूर्ण माध्यम बन चुके हैं।
- हाल के कई हाई कोर्ट मामलों में Blanket Account Freeze पर सवाल उठाए गए हैं।
- बैंकिंग फ्रॉड से निपटने में AI, Risk Detection और Real-Time Monitoring की भूमिका बढ़ रही है।
- नियमों का उद्देश्य ग्राहक सुरक्षा और साइबर अपराध नियंत्रण के बीच संतुलन बनाना है।