₹10 लाख का हेल्थ कवर होने के बावजूद अस्पताल में तुरंत पैसे की जरूरत ने बड़ा सवाल खड़ा किया।
₹10 लाख का हेल्थ कवर होने के बावजूद अस्पताल में तुरंत पैसे की जरूरत ने बड़ा सवाल खड़ा किया।
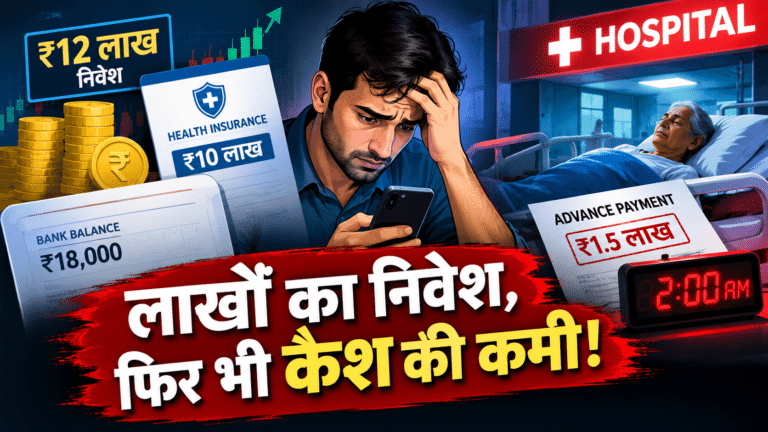
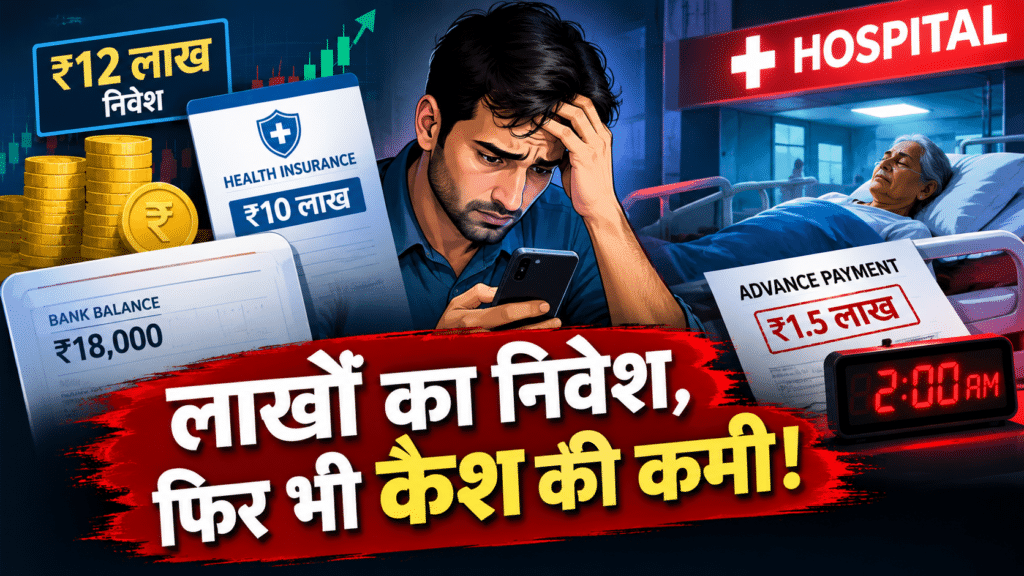
सोचिए, आपके पास ₹12 लाख के शेयर और फंड, करीब ₹10 लाख का कॉरपोरेट हेल्थ इंश्योरेंस और नियमित नौकरी है। कागज पर आपकी आर्थिक स्थिति ठीक दिखती है।
लेकिन अचानक रात के 2 बजे मां को अस्पताल में भर्ती कराने की जरूरत पड़ जाए और अस्पताल तत्काल ₹1.5 लाख का एडवांस मांग ले।
तब अगर आपके बैंक खाते में सिर्फ ₹18,000 हों, तो सवाल यह नहीं रह जाता कि आपके पास कुल कितनी संपत्ति है। असली सवाल बन जाता है—“अभी, इसी वक्त, आपके पास इस्तेमाल करने लायक पैसा कितना है?”
यही सवाल एक कॉरपोरेट कर्मचारी की सोशल मीडिया पोस्ट ने खड़ा किया है।
उस व्यक्ति के मुताबिक, उसकी मां को रात में मेडिकल इमरजेंसी के बाद अस्पताल ले जाया गया। अस्पताल ने भर्ती के लिए ₹1.5 लाख का एडवांस मांगा। उसके पास करीब ₹12 लाख के निवेश और ₹10 लाख का कॉरपोरेट हेल्थ कवर था, लेकिन बैंक खाते में केवल ₹18,000 उपलब्ध थे। उसने बताया कि आधी रात होने के कारण इंश्योरेंस से जुड़ी तत्काल प्रक्रिया भी पूरी नहीं हो सकी और उसे दोस्त से UPI के जरिए पैसे मंगाने तथा क्रेडिट कार्ड का इस्तेमाल करना पड़ा।
उसकी मां की हालत बाद में ठीक बताई गई। लेकिन इस घटना ने एक बेहद महत्वपूर्ण वित्तीय सवाल सामने रखा—क्या निवेश और इंश्योरेंस होना वास्तव में इमरजेंसी के वक्त नकदी उपलब्ध होने के बराबर है?
सबसे महत्वपूर्ण अंतर: Wealth और Liquidity
यह कहानी असल में “अमीर बनाम गरीब” की कहानी नहीं है। यह Liquidity यानी तुरंत उपलब्ध पैसे की कहानी है।
₹12 लाख का शेयर पोर्टफोलियो = ₹12 लाख कैश नहीं।
शेयर बेचने के लिए बाजार खुला होना, ऑर्डर पूरा होना और रकम बैंक खाते में आने जैसी प्रक्रियाएं हो सकती हैं। म्यूचुअल फंड में भी पैसा तुरंत हाथ में आना हर स्थिति में सुनिश्चित नहीं होता।
यानी आपकी कुल संपत्ति अच्छी हो सकती है, लेकिन Emergency Liquidity कमजोर हो सकती है।
यही कारण है कि वित्तीय योजना में निवेश के साथ अलग से Emergency Fund रखने की बात की जाती है।
लेकिन फिर ₹10 लाख का हेल्थ इंश्योरेंस किस काम आया?
यहां एक जरूरी तथ्य समझना चाहिए।
Health Insurance का मतलब यह नहीं है कि अस्पताल में होने वाला हर खर्च उसी क्षण आपकी जेब से शून्य हो जाएगा।
IRDAI के अनुसार, Cashless Facility में बीमाकर्ता या TPA नेटवर्क अस्पताल को पॉलिसी की शर्तों के अनुसार सीधे भुगतान करता है—लेकिन यह भुगतान उतनी ही राशि तक होता है जितनी cashless approval के तहत मंजूर होती है। पॉलिसी के बाहर के खर्च, लागू sub-limits या अन्य देय राशि मरीज को खुद चुकानी पड़ सकती है।
और एक महत्वपूर्ण बात—हर अस्पताल cashless नहीं होता। IRDAI के अनुसार cashless सुविधा सामान्यतः insurer के network provider अस्पतालों में उपलब्ध होती है।
इसलिए किसी व्यक्ति के पास ₹10 लाख का insurance cover होने के बावजूद यह जरूरी नहीं कि वह रात में अस्पताल के काउंटर पर ₹1 भी न दे।
IRDAI ने Cashless प्रक्रिया के लिए समय-सीमा भी तय की है
यहां एक महत्वपूर्ण अपडेट है जिसे आम लोगों को जानना चाहिए।
IRDAI की जानकारी के अनुसार, cashless pre-authorisation के अनुरोध पर insurer को निर्णय एक घंटे के भीतर देना है। वहीं discharge के समय final cashless authorization के लिए तीन घंटे तक की समय-सीमा निर्धारित है।
इसका अर्थ यह नहीं कि हर अस्पताल में admission के समय कोई advance कभी नहीं मांगा जा सकता। वास्तविक भुगतान पॉलिसी की शर्तों, network status, treatment की eligibility और insurer/TPA approval पर निर्भर करता है।
₹10 लाख का कवर भी हर खर्च को नहीं ढकता
IRDAI खुद policyholders को room-rent और ICU limits, waiting periods, exclusions, sub-limits, co-payment और eligible network hospitals जैसी शर्तें जांचने की सलाह देता है।
उदाहरण के लिए:
- Co-payment है तो admissible claim का एक हिस्सा आपको देना पड़ सकता है।
- Deductible है तो एक निश्चित राशि पहले आपकी जिम्मेदारी हो सकती है।
- कुछ उपचारों पर sub-limit हो सकती है।
- कुछ बीमारियों या treatments पर waiting period लागू हो सकता है।
- Policy में शामिल नहीं होने वाले खर्च का भुगतान मरीज को करना पड़ सकता है।
इसलिए केवल यह देखना कि कार्ड पर “₹10 लाख Sum Insured” लिखा है, पर्याप्त नहीं है। असली सवाल है—उस ₹10 लाख में वास्तव में क्या-क्या और किन शर्तों पर covered है?
कॉरपोरेट हेल्थ इंश्योरेंस की एक और सीमा
इस मामले से एक और बड़ा सवाल सामने आता है—क्या केवल employer-provided health insurance पर निर्भर रहना पर्याप्त है?
यहां सावधानी जरूरी है। किसी व्यक्ति के लिए पर्याप्त insurance cover उसकी उम्र, परिवार, शहर, अस्पताल की पसंद, बीमारी के जोखिम और policy terms पर निर्भर करता है। इसलिए हर व्यक्ति के लिए एक निश्चित रकम को “पर्याप्त” कहना सही नहीं होगा।
लेकिन practical financial planning में एक बात स्पष्ट है:
Company insurance और personal financial safety net एक ही चीज नहीं हैं।
कॉरपोरेट policy की coverage, family members की eligibility, room-rent limits, exclusions, renewal terms और नौकरी बदलने की स्थिति में coverage—इन सबको policy documents में देखना जरूरी है।
IRDAI के अनुसार हर health policy के साथ Customer Information Sheet (CIS) दी जानी चाहिए, जिसमें coverage, exclusions, sub-limits, deductibles, waiting periods और claims procedure जैसी महत्वपूर्ण जानकारी होती है। यह group insurance policy के सदस्यों पर भी लागू है।
इस घटना का असली सबक क्या है?
यह कहानी यह नहीं कहती कि “शेयरों में पैसा मत लगाइए” या “हेल्थ इंश्योरेंस बेकार है।”
इसके उलट, दोनों महत्वपूर्ण financial tools हो सकते हैं—लेकिन इनका काम अलग-अलग है।
Investment का काम: लंबे समय में wealth बनाना।
Health Insurance का काम: eligible medical expenses के financial impact को policy terms के अनुसार कम करना।
Emergency Fund का काम: उस वक्त पैसा उपलब्ध कराना जब आपको तुरंत भुगतान करना पड़े।
तीनों को एक ही चीज समझ लेना financial planning की बड़ी गलती हो सकती है।
एक आसान उदाहरण
मान लीजिए किसी परिवार के पास:
₹12 लाख Investments + ₹10 लाख Health Insurance + ₹18,000 Bank Balance
तो कुल मिलाकर कागज पर वित्तीय संसाधन ₹22 लाख दिख सकते हैं।
लेकिन रात 2 बजे अगर तुरंत ₹1.5 लाख चाहिए और investment उसी क्षण liquidate नहीं हो सकता तथा insurance approval अभी नहीं आया है, तो तत्काल उपलब्ध पैसा सिर्फ ₹18,000 रह जाता है।
यही है “Paper Wealth vs Emergency Liquidity” का अंतर।
और इसी वजह से इस सोशल मीडिया पोस्ट पर चर्चा केवल एक व्यक्ति की परेशानी तक सीमित नहीं रही। कई लोगों ने emergency fund और आसानी से उपलब्ध रकम रखने की जरूरत पर चर्चा की।
क्या सच है और क्या सावधानी से देखना चाहिए?
सत्यापित/आधिकारिक तथ्य: IRDAI cashless insurance, network hospitals, policy exclusions, co-payment, deductibles और claim timelines के संबंध में स्पष्ट नियम और guidance देता है।
व्यक्ति की कहानी: ₹12 लाख investments, ₹10 लाख corporate insurance, ₹18,000 bank balance और ₹1.5 लाख advance की कहानी उस व्यक्ति की Reddit post पर आधारित है। Hindustan Times ने भी स्पष्ट किया है कि social-media claim की स्वतंत्र पुष्टि नहीं हुई है।
इसलिए headline में इसे “एक कर्मचारी ने दावा किया” या “सोशल मीडिया पोस्ट में सामने आई कहानी” के रूप में रखना ज्यादा factual है।
पैसा होना और पैसा तुरंत उपलब्ध होना—दो अलग बातें हैं।
शेयर और म्यूचुअल फंड आपकी wealth बना सकते हैं।
हेल्थ इंश्योरेंस आपके medical risk को policy की शर्तों के अनुसार कम कर सकता है।
लेकिन रात 2 बजे अस्पताल के काउंटर पर जब तत्काल भुगतान की जरूरत पड़े, तब liquid emergency money की अपनी अलग भूमिका होती है।
इस पूरी घटना का सबसे बड़ा financial lesson शायद यही है:
“आप कितने अमीर हैं, इसका एक पैमाना आपकी कुल संपत्ति है; लेकिन इमरजेंसी में आपकी असली ताकत यह है कि कितनी रकम आप तुरंत इस्तेमाल कर सकते हैं।”