76 साल की महिला का बीमा क्लेम छोटी सी गलती में अटका, उपभोक्ताआयोग ने कंपनी को दिया बड़ा झटका और भुगतान का आदेश।
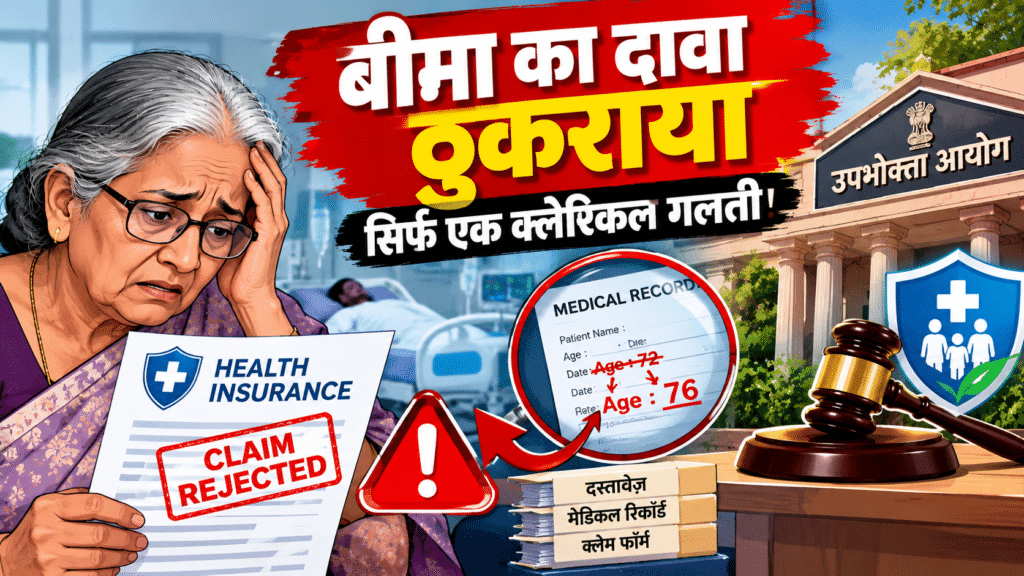
एक छोटी मेडिकल गलती बनी बड़ी परेशानी, 76 साल की महिला को मिला 4.72 लाख रुपये का इंसाफ…..
सोचिए, आपने कई सालों से स्वास्थ्य बीमा इसलिए संभालकर रखा है कि बीमारी या अस्पताल में भर्ती होने की स्थिति में अचानक लाखों रुपये अपनी जेब से न देने पड़ें। लेकिन जब जरूरत आती है, तब अस्पताल के रिकॉर्ड में हुई एक क्लेरिकल गलती आपके पूरे इंश्योरेंस क्लेम को रोक दे।
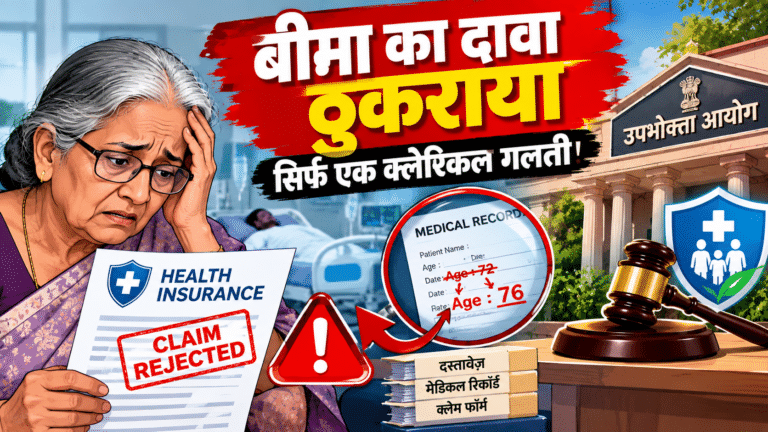
दिल्ली में 76 साल की एक महिला के साथ कुछ ऐसा ही हुआ। उन्होंने स्वास्थ्य बीमा की दो पॉलिसियां ली थीं, जिनकी कुल सम इंश्योर्ड राशि 35 लाख रुपये थी। लेकिन अस्पताल के रिकॉर्ड में उनकी किडनी की बीमारी से जुड़ी एक गलत एंट्री ने ऐसा विवाद खड़ा कर दिया कि उन्हें करीब 3.87 लाख रुपये का अस्पताल खर्च अपनी जेब से देना पड़ा।
मामला आखिरकार दिल्ली जिला उपभोक्ता आयोग तक पहुंचा और आयोग ने बीमा कंपनी को न सिर्फ मेडिकल खर्च वापस करने का आदेश दिया, बल्कि मानसिक परेशानी और मुकदमे के खर्च के लिए भी अतिरिक्त रकम देने को कहा।
मामला शुरू कहां से हुआ?
महिला ने जून 2023 में एक निजी बीमा कंपनी से दो “प्लेटिनम” हेल्थ इंश्योरेंस पॉलिसियां खरीदी थीं। दोनों पॉलिसियों की कुल बीमा राशि 35 लाख रुपये थी।
पॉलिसी लेते समय उन्होंने अपनी पहले से मौजूद बीमारियों—डायबिटीज, हाई ब्लड प्रेशर और हाई कोलेस्ट्रॉल—की जानकारी दी थी। कंपनी की ओर से उनका प्री-मेडिकल परीक्षण भी हुआ था। उस समय उनके रिकॉर्ड में न तो हृदय रोग और न ही किडनी की बीमारी दर्ज थी।
यानी शुरुआती रिकॉर्ड के मुताबिक कंपनी के पास उनकी स्वास्थ्य स्थिति से जुड़ी जानकारी मौजूद थी।
फिर अस्पताल में क्या हुआ?
दिसंबर 2023 में महिला की तबीयत बिगड़ी और उन्हें दिल्ली के मैक्स सुपर स्पेशियलिटी हॉस्पिटल, शालीमार बाग में भर्ती कराया गया।
इमरजेंसी में शुरुआती मेडिकल रिकॉर्ड तैयार करते समय एक डॉक्टर ने गलती से उनके रिकॉर्ड में “Chronic Kidney Disease यानी CKD” लिख दिया।
यहीं से विवाद शुरू हुआ।
महिला का कहना था कि यह बीमारी उन्हें थी ही नहीं। अस्पताल में रहते हुए इस गलती को पहचाना गया और 30 दिसंबर 2023 को आधिकारिक Addendum के जरिए रिकॉर्ड ठीक किया गया।
इसके अलावा, किडनी की जांच सामान्य होने के रिकॉर्ड और इलाज कर रहे डॉक्टर की ओर से यह स्पष्टीकरण भी दिया गया कि महिला को पहले से किडनी या हृदय की बीमारी का इतिहास नहीं था।
लेकिन बीमा कंपनी ने Cashless सुविधा रोक दी
इसके बावजूद महिला को अस्पताल में Cashless Treatment की सुविधा नहीं मिली।
नतीजा यह हुआ कि अस्पताल का लगभग ₹3.87 लाख का पूरा बिल उन्हें अपनी जेब से चुकाना पड़ा।
इसके बाद उन्होंने बीमा कंपनी से इस रकम की Reimbursement Claim के रूप में मांग की।
लेकिन कंपनी ने उनसे लगातार अतिरिक्त दस्तावेज मांगे। खास तौर पर कंपनी ने उस इमरजेंसी डॉक्टर का अलग से Affidavit मांगा, जिसने शुरुआती रिकॉर्ड में CKD का उल्लेख किया था।
महिला का पक्ष था कि अस्पताल पहले ही रिकॉर्ड सुधार चुका था और जरूरी स्पष्टीकरण उपलब्ध करा चुका था।
फिर भी 25 अप्रैल 2024 को बीमा कंपनी ने दावा खारिज कर दिया। कंपनी का कहना था कि जरूरी दस्तावेज उपलब्ध नहीं कराए गए थे।
उपभोक्ता आयोग ने क्या माना?
मामला दिल्ली जिला उपभोक्ता आयोग पहुंचा।
आयोग ने रिकॉर्ड देखने के बाद पाया कि CKD का उल्लेख बाद में दावा हासिल करने के लिए नहीं बनाया गया था। अस्पताल में भर्ती रहने के दौरान ही रिकॉर्ड में हुई गलती को आधिकारिक तरीके से ठीक कर दिया गया था।
आयोग ने यह भी माना कि अस्पताल की ओर से स्पष्टीकरण, सामान्य किडनी टेस्ट और रिकॉर्ड में किया गया सुधार पहले से उपलब्ध था।
ऐसे में बीमा कंपनी की ओर से बार-बार ऐसे दस्तावेज मांगना, जिन्हें पहले ही उपलब्ध कराया जा चुका था या जिन्हें व्यावहारिक रूप से हासिल करना मुश्किल था, अनुचित था।
आयोग ने यह भी कहा कि बीमा कंपनी को दावे की जांच करने और दस्तावेज मांगने का अधिकार है, लेकिन इस अधिकार का इस्तेमाल इस तरह नहीं किया जा सकता कि पॉलिसीधारक को बार-बार वही जानकारी देने के लिए मजबूर किया जाए।
महिला को कितनी राहत मिली?
24 सितंबर 2026 के आदेश में आयोग ने बीमा कंपनी को महिला के ₹3.87 लाख के मेडिकल खर्च की प्रतिपूर्ति करने का निर्देश दिया।
इसके अलावा:
- ₹50,000 — मानसिक परेशानी और उत्पीड़न के लिए
- ₹35,000 — मुकदमे के खर्च के लिए
इस तरह कुल राहत ₹4.72 लाख बैठती है।
यहां सबसे महत्वपूर्ण बात क्या है?
यह आदेश यह नहीं कहता कि हर बीमा कंपनी को हर मेडिकल क्लेम स्वीकार करना ही होगा।
असल मुद्दा है Fair Claim Processing यानी दावे की निष्पक्ष और उचित जांच।
बीमा कंपनी को क्लेम की सत्यता जांचने का अधिकार है। लेकिन अगर किसी मेडिकल रिकॉर्ड में गलती हो गई है और उसे अस्पताल ने समय रहते आधिकारिक रूप से सुधार दिया है, तो केवल उसी पुराने गलत उल्लेख के आधार पर पूरे दावे को रोकना या ऐसे दस्तावेज मांगते रहना, जिन्हें उपलब्ध कराना उचित रूप से संभव नहीं है—उपभोक्ता आयोग के अनुसार उचित प्रक्रिया नहीं है।
यह मामला आम पॉलिसीधारकों के लिए क्यों महत्वपूर्ण है?
इस केस से एक बहुत व्यावहारिक बात सामने आती है—बीमा पॉलिसी खरीद लेना ही पर्याप्त नहीं है। उसके दस्तावेजों और मेडिकल रिकॉर्ड को भी संभालकर रखना जरूरी है।
IRDAI के आधिकारिक Bima Bharosa सिस्टम के अनुसार, बीमा शिकायत की स्थिति में पहले संबंधित बीमा कंपनी के Grievance Redressal Officer (GRO) के पास लिखित शिकायत करनी चाहिए और जरूरी दस्तावेज लगाने चाहिए। IRDAI के अनुसार कंपनी को शिकायत मिलने के बाद निर्धारित समयसीमा में उसका समाधान करना चाहिए।
अगर समाधान नहीं मिलता या जवाब संतोषजनक नहीं है, तो शिकायत को IRDAI के Bima Bharosa सिस्टम के जरिए आगे बढ़ाया जा सकता है। इसके बाद पात्र मामलों में Insurance Ombudsman का रास्ता भी उपलब्ध है।
एक और जरूरी सावधानी
बीमा क्लेम से जुड़ी शिकायतों के नाम पर फर्जी लोग भी पैसे मांग सकते हैं। IRDAI ने स्पष्ट रूप से चेतावनी दी है कि Bima Bharosa किसी शिकायतकर्ता से किसी तरह के भुगतान की मांग नहीं करता।
इसलिए अगर कोई व्यक्ति फोन, मैसेज या लिंक भेजकर कहे कि “क्लेम रिलीज कराने के लिए पहले फीस जमा करें” या “QR Code स्कैन करें”, तो बेहद सावधान रहें।
निष्कर्ष
यह मामला केवल 76 साल की महिला और एक बीमा कंपनी के बीच विवाद नहीं है। यह उस समस्या को दिखाता है जहां एक छोटी रिकॉर्डिंग गलती का आर्थिक असर कई लाख रुपये तक पहुंच सकता है।
इसी तरह के दूसरे उपभोक्ता मामलों में भी आयोगों ने बीमा कंपनियों को तब राहत देने का आदेश दिया है जब पॉलिसीधारक की गलती के बजाय कंपनी या रिकॉर्ड-कीपिंग से जुड़ी त्रुटि विवाद का कारण बनी। हालांकि हर केस के तथ्य और पॉलिसी की शर्तें अलग होती हैं, इसलिए किसी एक फैसले को सभी बीमा मामलों पर सीधे लागू नहीं किया जा सकता।
सबसे जरूरी सबक: अस्पताल से निकलते समय मेडिकल रिकॉर्ड, डिस्चार्ज समरी, टेस्ट रिपोर्ट, बिल, भुगतान रसीद और किसी भी corrected/addendum document की कॉपी जरूर रखें। भविष्य में क्लेम पर विवाद होने पर यही दस्तावेज आपकी स्थिति स्पष्ट करने में बेहद महत्वपूर्ण हो सकते हैं।