UPI से भुगतान आसान है, लेकिन एक गलत क्लिक, QR स्कैन या PIN आपकी मेहनत की कमाई गायब कर सकता है।
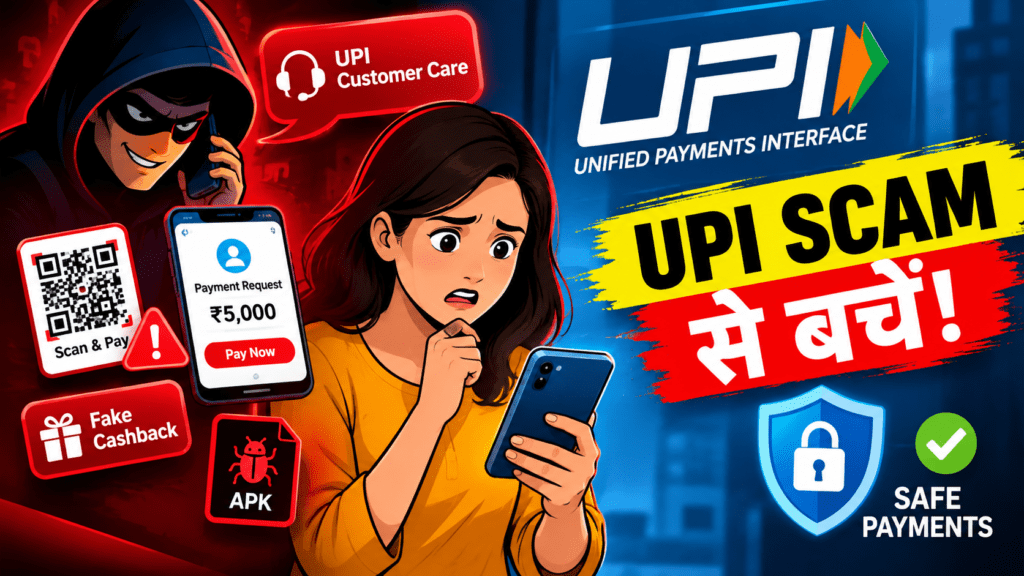
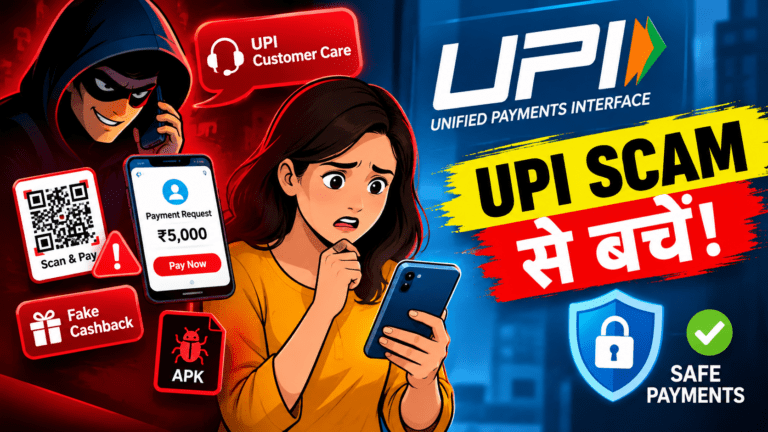
UPI से पैसे भेजना आसान, लेकिन जालसाजों के तरीके भी हुए हाईटेक; इन 9 स्कैम से रहें सावधान…..
आज UPI (Unified Payments Interface) भारत में रोजमर्रा के भुगतान का सबसे आसान माध्यम बन चुका है। चाय की दुकान से लेकर ऑनलाइन शॉपिंग, बिजली बिल, किराया और बड़े कारोबारी भुगतान तक—कई काम कुछ सेकंड में मोबाइल से पूरे हो जाते हैं। UPI को NPCI ने विकसित किया है और यह बैंक खातों के बीच तत्काल भुगतान की सुविधा देता है।
लेकिन सुविधा जितनी बढ़ी है, साइबर ठगों ने उसी के आसपास अपना जाल भी उतना ही मजबूत किया है। महत्वपूर्ण बात यह है कि ज्यादातर मामलों में ठग UPI की तकनीकी सुरक्षा को सीधे नहीं तोड़ते। वे लालच, डर, जल्दबाजी और भरोसे का इस्तेमाल करके यूजर से ही ऐसी कार्रवाई करवा देते हैं, जिससे पैसा उनके खाते में पहुंच जाता है।
आइए जानते हैं UPI से जुड़े उन 9 प्रमुख ठगी के तरीकों को, जिनसे आम यूजर को खास तौर पर सावधान रहना चाहिए।
1. फोन फ्रीज या मोबाइल कंट्रोल वाला स्कैम
कई बार ठग ऐसी स्थिति पैदा करने की कोशिश करते हैं जिसमें व्यक्ति का मोबाइल अचानक असामान्य व्यवहार करने लगे या उसे लगे कि फोन/बैंकिंग ऐप में कोई गंभीर समस्या है।
इसके बाद उसे किसी अनजान नंबर, लिंक या ऐप के जरिए मदद लेने के लिए कहा जा सकता है। यहीं से ठगी का अगला चरण शुरू होता है।
क्या करें: किसी संदिग्ध लिंक या ऐप को इंस्टॉल न करें। बैंकिंग समस्या होने पर केवल अपने बैंक या UPI ऐप के आधिकारिक माध्यम से संपर्क करें।
2. Screen Sharing Scam
यह तरीका बेहद खतरनाक है। ठग खुद को बैंक कर्मचारी, कस्टमर केयर एजेंट या तकनीकी सहायता देने वाला व्यक्ति बताकर Screen Sharing App डाउनलोड करने के लिए कह सकता है।
एक बार स्क्रीन दिखाई देने लगे तो ठग मोबाइल पर आने वाली जानकारी, OTP, बैंकिंग प्रक्रिया या भुगतान स्क्रीन को देख सकता है। कई मामलों में पीड़ित को खुद किसी बटन पर क्लिक करने या भुगतान स्वीकृत करने के लिए भी उकसाया जाता है।
सबसे जरूरी बात: किसी अनजान व्यक्ति के कहने पर मोबाइल स्क्रीन शेयर न करें और Remote Access ऐप इंस्टॉल न करें।
3. Fake Customer Care Scam
गूगल या सोशल मीडिया पर किसी बैंक, UPI ऐप, ऑनलाइन कंपनी या ई-कॉमर्स प्लेटफॉर्म का फर्जी कस्टमर केयर नंबर दिखाकर ठग लोगों को फोन कर सकते हैं।
पीड़ित को बताया जाता है कि उसका भुगतान फंस गया है, रिफंड लेना है या अकाउंट ठीक करना है। इसके बाद उससे OTP, UPI PIN या स्क्रीन शेयर करने जैसी जानकारी मांगी जा सकती है।
याद रखें: ग्राहक सेवा के लिए नंबर हमेशा संबंधित बैंक, ऐप या कंपनी की आधिकारिक वेबसाइट/ऐप से ही लें।
4. Malicious APK Scam
APK यानी Android application package के जरिए भी ठगी की जा सकती है। ठग किसी बैंकिंग अपडेट, KYC, बिजली बिल, पार्सल, चालान या सरकारी सेवा के नाम पर APK भेज सकता है।
ऐसा ऐप मोबाइल में इंस्टॉल होने के बाद संवेदनशील जानकारी तक पहुंच बनाने या यूजर को धोखाधड़ी वाले पेज पर ले जाने की कोशिश कर सकता है।
इसलिए WhatsApp, SMS या Telegram से आए अनजान APK को इंस्टॉल करना बेहद जोखिम भरा है।
5. SIM Swap Scam
अगर अपराधी किसी तरह आपके मोबाइल नंबर का नियंत्रण हासिल कर लेता है, तो वह बैंकिंग और OTP आधारित सेवाओं को निशाना बनाने की कोशिश कर सकता है।
इसे SIM Swap/ SIM Replacement Fraud के रूप में जाना जाता है।
अगर अचानक मोबाइल नेटवर्क बंद हो जाए और इसका कोई सामान्य कारण समझ न आए, तो इसे नजरअंदाज न करें। तुरंत मोबाइल ऑपरेटर और बैंक से संपर्क करें।
6. QR Code Scam
QR Code को लेकर सबसे बड़ी गलतफहमी यह है कि लोग मान लेते हैं कि QR स्कैन करने से हमेशा पैसा मिलता है।
असल में NPCI स्पष्ट करता है कि QR कोड स्कैन करके UPI PIN डालना सामान्यतः भुगतान करने की प्रक्रिया है, पैसा प्राप्त करने की नहीं। ठग इसी भ्रम का फायदा उठाकर नकली रिफंड, इनाम या भुगतान प्राप्त करने के नाम पर QR भेज सकते हैं।
याद रखें: पैसा पाने के लिए UPI PIN डालने की जरूरत नहीं होती।
7. Fake Collect Request या Payment Request
ठग किसी परिचित, कंपनी, ग्राहक सेवा या विक्रेता के नाम से UPI Collect Request भेज सकते हैं।
पीड़ित को लगता है कि वह पैसा प्राप्त करने वाला है, जबकि वास्तव में वह भुगतान को मंजूरी देने जा रहा होता है।
इसलिए किसी भी payment request को स्वीकार करने से पहले स्क्रीन पर दिख रहे नाम, राशि और उद्देश्य को ध्यान से जांचें।
8. Cashback, Reward और Refund Scam
“आपको ₹5,000 का cashback मिला है”, “रिफंड लेने के लिए यह लिंक खोलें” या “इनाम पाने के लिए QR स्कैन करें”—ऐसे संदेश आमतौर पर लालच पैदा करने के लिए इस्तेमाल किए जाते हैं।
ठग आपको फर्जी वेबसाइट पर ले जा सकते हैं या भुगतान अनुरोध स्वीकार करवाने की कोशिश कर सकते हैं।
NPCI भी चेतावनी देता है कि cashback या reward के नाम पर भेजे गए अनजान लिंक और QR Code पर भरोसा नहीं करना चाहिए।
9. Phishing और Fake Link Scam
SMS, WhatsApp, ईमेल या सोशल मीडिया के जरिए बैंक, बिजली कंपनी, पुलिस, कूरियर या सरकारी विभाग के नाम से लिंक भेजा जा सकता है।
लिंक पर क्लिक करने के बाद आपसे लॉगिन, कार्ड विवरण, OTP या बैंकिंग जानकारी मांगी जा सकती है।
एक आसान नियम: संदेश में आया लिंक चाहे कितना भी असली दिखाई दे, बैंकिंग या भुगतान से जुड़ी कार्रवाई के लिए आधिकारिक ऐप या वेबसाइट खुद खोलें।
असली खतरा UPI नहीं, यूजर से कराई गई गलती है
UPI की व्यवस्था में Two-Factor Authentication जैसी सुरक्षा व्यवस्था मौजूद है और NPCI के अनुसार UPI में सीधे बैंक खाते से भुगतान की सुविधा मिलती है।
इसका अर्थ यह नहीं है कि हर धोखाधड़ी तकनीकी सिस्टम को हैक करके होती है।
दरअसल आधुनिक साइबर ठगी में सबसे बड़ा हथियार Social Engineering है। अपराधी पहले विश्वास पैदा करता है, फिर डर या लालच पैदा करता है और अंत में पीड़ित से खुद ही वह कदम उठवा देता है जिसकी उसे जरूरत होती है।
यही कारण है कि “OTP मत बताइए” वाली पुरानी सलाह अब पर्याप्त नहीं है। आज यूजर को यह भी समझना होगा कि किसी अनजान व्यक्ति के कहने पर स्क्रीन शेयर करना, APK इंस्टॉल करना, Collect Request स्वीकार करना या UPI PIN डालना भी जोखिम पैदा कर सकता है।
UPI इस्तेमाल करते समय ये 8 नियम याद रखें
1. UPI PIN केवल भुगतान अधिकृत करने के लिए होता है।
2. पैसा प्राप्त करने के लिए UPI PIN डालने की जरूरत नहीं होती।
3. किसी अनजान व्यक्ति के साथ स्क्रीन शेयर न करें।
4. WhatsApp/SMS से आए APK को इंस्टॉल न करें।
5. कस्टमर केयर नंबर हमेशा आधिकारिक स्रोत से लें।
6. QR Code स्कैन करने से पहले समझें कि आप किसे भुगतान कर रहे हैं।
7. Collect Request स्वीकार करने से पहले नाम और राशि जरूर जांचें।
8. OTP, UPI PIN, कार्ड PIN, CVV या बैंकिंग पासवर्ड किसी के साथ साझा न करें।
ठगी हो जाए तो सबसे जरूरी है समय बर्बाद न करना
अगर UPI से पैसा धोखे से चला गया है, तो “देखते हैं क्या होता है” वाली गलती न करें। तुरंत अपने बैंक और संबंधित UPI सेवा प्रदाता को सूचना दें।
इसके साथ ही 1930 National Cyber Crime Helpline पर शिकायत दर्ज करें या National Cyber Crime Reporting Portal के माध्यम से रिपोर्ट करें। RBI भी वित्तीय साइबर धोखाधड़ी की स्थिति में तुरंत शिकायत करने की सलाह देता है।
शिकायत करते समय Transaction ID/UTR, राशि, तारीख, समय, बैंक विवरण, फोन नंबर, चैट, SMS और संदिग्ध लिंक जैसी जानकारी सुरक्षित रखें। ये विवरण जांच में महत्वपूर्ण हो सकते हैं।
निष्कर्ष
UPI ने पैसे भेजने और लेने की प्रक्रिया को सेकंडों का काम बना दिया है। लेकिन यही गति साइबर ठगों के लिए भी फायदेमंद है। इसलिए डिजिटल भुगतान में सबसे मजबूत सुरक्षा केवल तकनीक नहीं, बल्कि सतर्क व्यवहार है।
अगर कोई व्यक्ति फोन पर डर पैदा करके तुरंत भुगतान करवाना चाहता है, रिफंड के नाम पर QR भेजता है, कस्टमर केयर बनकर PIN मांगता है या स्क्रीन शेयर करने को कहता है, तो सबसे सुरक्षित कदम है—रुकिए, जांचिए और फिर फैसला कीजिए।
एक सेकंड की जल्दबाजी बैंक खाते को नुकसान पहुंचा सकती है, लेकिन कुछ सेकंड की सावधानी बड़ी ठगी रोक सकती है।