OTP आया, फिर भी ग्राहक ने भुगतान नहीं किया—₹1.39 लाख की अनधिकृत ट्रांजैक्शन पर बैंक को ₹1.75 लाख लौटाने का आदेश।
HDFC Bank Credit Card Fraud: ₹1.39 लाख की ट्रांजैक्शन पर ग्राहक के पक्ष में फैसला, बैंक को ₹1.75 लाख चुकाने का आदेश
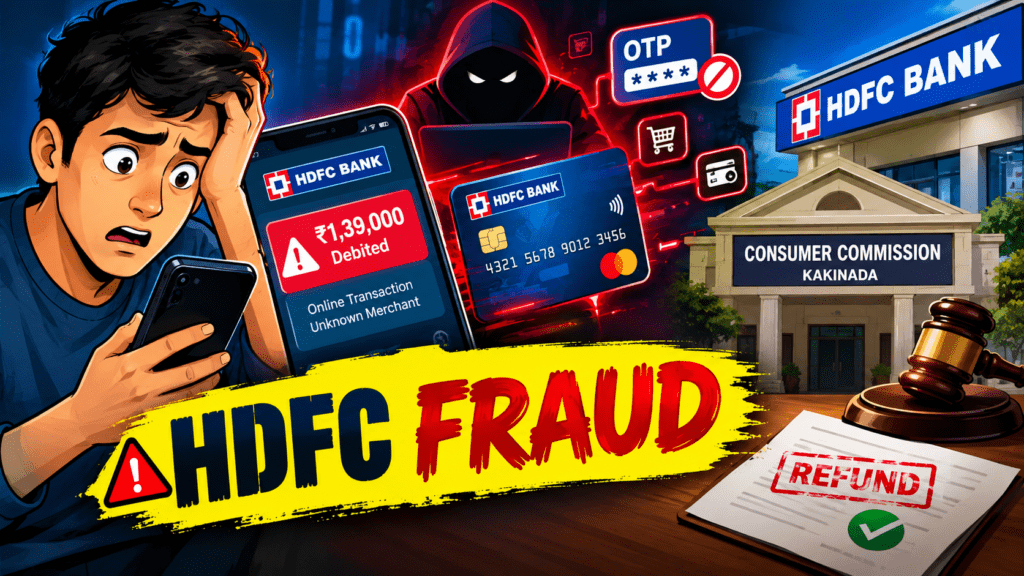
क्रेडिट कार्ड से बिना अनुमति बड़ी रकम निकल जाने का एक मामला सामने आया है, जिसमें आंध्र प्रदेश के काकीनाडा के एक HDFC Bank ग्राहक के कार्ड से करीब ₹1.39 लाख की ऑनलाइन ट्रांजैक्शन हो गई। ग्राहक का कहना था कि उसने यह भुगतान नहीं किया था और न ही इस ट्रांजैक्शन को मंजूरी दी थी।
मामला उपभोक्ता आयोग तक पहुंचा। आयोग ने बैंक की उस दलील को पर्याप्त नहीं माना कि ट्रांजैक्शन के दौरान कार्ड की जानकारी और OTP (One-Time Password) का इस्तेमाल हुआ था। आयोग ने HDFC Bank को ग्राहक की रकम लौटाने के साथ मुआवजा और मुकदमे का खर्च भी देने का आदेश दिया। कुल भुगतान लगभग ₹1.75 लाख बनता है।
क्या हुआ था?
रिपोर्ट के अनुसार, काकीनाडा के V.V.V. Seshagiri Rao HDFC Bank के क्रेडिट कार्ड ग्राहक थे। उनके कार्ड की क्रेडिट लिमिट करीब ₹7 लाख थी। वह नियमित रूप से कार्ड का इस्तेमाल करते और अपने बिलों का भुगतान करते थे।
एक दिन उनके क्रेडिट कार्ड पर ₹1,39,901 की ऑनलाइन ट्रांजैक्शन दिखाई दी। ग्राहक ने दावा किया कि यह भुगतान उन्होंने नहीं किया था।
उन्होंने मामले की जानकारी बैंक को दी और साइबर क्राइम अधिकारियों से भी संपर्क किया। इसके बावजूद बैंक ने रकम वापस करने से इनकार कर दिया। बैंक की ओर से तर्क दिया गया कि संबंधित ट्रांजैक्शन में कार्ड की जानकारी के साथ OTP का इस्तेमाल हुआ था और बैंक के अनुसार ग्राहक की ओर से कार्ड संबंधी जानकारी साझा किए जाने की संभावना थी।
इसके बाद ग्राहक ने कंज्यूमर कमीशन का दरवाजा खटखटाया।
आयोग ने बैंक की दलील क्यों नहीं मानी?
इस मामले का सबसे महत्वपूर्ण पहलू यही है।
सिर्फ यह तथ्य कि किसी ऑनलाइन भुगतान में सही कार्ड डिटेल और OTP इस्तेमाल हुआ, अपने आप यह साबित नहीं करता कि कार्डधारक ने ही उस भुगतान को अधिकृत किया था।
उपभोक्ता आयोग ने माना कि बैंक को यह साबित करना जरूरी था कि संबंधित ग्राहक ने वास्तव में उस ट्रांजैक्शन की अनुमति दी थी। उपलब्ध रिपोर्ट के अनुसार बैंक ऐसा पर्याप्त रूप से साबित नहीं कर पाया।
आयोग ने यह भी देखा कि ग्राहक ने अनधिकृत ट्रांजैक्शन की जानकारी मिलने के बाद मामले की शिकायत की और साइबर अपराध अधिकारियों से संपर्क किया था।
बैंक को कितना भुगतान करना होगा?
कंज्यूमर कमीशन ने HDFC Bank को:
- ₹1,39,901 की विवादित रकम वापस करने,
- 9 प्रतिशत ब्याज देने,
- ग्राहक को ₹30,000 मुआवजा देने और
- ₹5,000 मुकदमे का खर्च देने
का आदेश दिया।
इस तरह बैंक पर कुल भुगतान लगभग ₹1.75 लाख का भार पड़ता है।
इस फैसले का आम क्रेडिट कार्ड यूजर के लिए क्या मतलब है?
यह मामला केवल HDFC Bank या किसी एक ग्राहक तक सीमित नहीं है। डिजिटल भुगतान बढ़ने के साथ क्रेडिट कार्ड फ्रॉड, OTP स्कैम और चोरी किए गए कार्ड डेटा का जोखिम भी महत्वपूर्ण हो गया है।
सबसे बड़ी सीख यह है कि OTP आ जाना और OTP का इस्तेमाल हो जाना, हमेशा ग्राहक की सहमति का अंतिम प्रमाण नहीं माना जा सकता।
आज साइबर अपराधी कई तरीकों से कार्ड की जानकारी हासिल करने की कोशिश करते हैं। फर्जी बैंक कॉल, नकली KYC अपडेट, रिवॉर्ड पॉइंट, कार्ड अपग्रेड, फर्जी कस्टमर केयर और संदिग्ध लिंक इसके सामान्य उदाहरण हैं।
कई मामलों में अपराधी पहले कार्ड नंबर, एक्सपायरी डेट और CVV जैसी जानकारी हासिल करते हैं और उसके बाद ग्राहक को किसी बहाने से OTP बताने के लिए तैयार करते हैं।
इसलिए OTP किसी भी व्यक्ति—यहां तक कि बैंक कर्मचारी होने का दावा करने वाले व्यक्ति—को नहीं बताना चाहिए।
सबसे जरूरी बात: ट्रांजैक्शन दिखे तो इंतजार न करें
अगर क्रेडिट कार्ड पर ऐसी रकम दिखाई देती है जिसे आपने खर्च नहीं किया है, तो बैंक को तुरंत सूचित करना चाहिए और कार्ड को ब्लॉक/फ्रीज कराने की प्रक्रिया शुरू करनी चाहिए।
HDFC Bank की अपनी वेबसाइट पर भी ग्राहकों के लिए क्रेडिट कार्ड को ब्लॉक करने और कार्ड सेवाओं को मैनेज करने के विकल्प उपलब्ध हैं।
साथ ही, संदिग्ध डिजिटल फ्रॉड की स्थिति में साइबर अपराध की शिकायत तुरंत दर्ज करना महत्वपूर्ण है। शुरुआती समय में शिकायत होने से संबंधित खाते या रकम को ट्रेस/फ्रीज कराने की संभावना बेहतर हो सकती है।
असली सबक क्या है?
इस मामले को केवल “बैंक ने पैसा लौटाया” वाली खबर के रूप में देखना अधूरा होगा।
इसका बड़ा संदेश यह है कि डिजिटल भुगतान में ऑथेंटिकेशन और वास्तविक ग्राहक की सहमति दो अलग-अलग सवाल हो सकते हैं।
अगर किसी बैंकिंग सिस्टम में कार्ड डिटेल और OTP के इस्तेमाल के आधार पर ट्रांजैक्शन को वैध माना जाता है, लेकिन ग्राहक लगातार कहता है कि उसने भुगतान नहीं किया, तो विवाद की जांच केवल OTP तक सीमित नहीं रहनी चाहिए। यह भी देखा जाना चाहिए कि ट्रांजैक्शन का तरीका क्या था, शिकायत कितनी जल्दी की गई, ग्राहक के व्यवहार और ट्रांजैक्शन में कोई असामान्य पैटर्न था या नहीं और बैंक के पास ग्राहक की वास्तविक अनुमति का क्या प्रमाण है।
यही वजह है कि यह फैसला क्रेडिट कार्ड ग्राहकों के लिए एक महत्वपूर्ण चेतावनी है—और साथ ही बैंकों के लिए भी संदेश है कि अनधिकृत डिजिटल ट्रांजैक्शन के मामलों में केवल तकनीकी प्रमाणीकरण को अंतिम उत्तर मानने के बजाय पूरे मामले की परिस्थितियों को देखना जरूरी है।