UPI MDR पर सरकार और Payment Industry आमने-सामने, जनवरी तक टल सकता है बड़ा डिजिटल पेमेंट बदलाव।
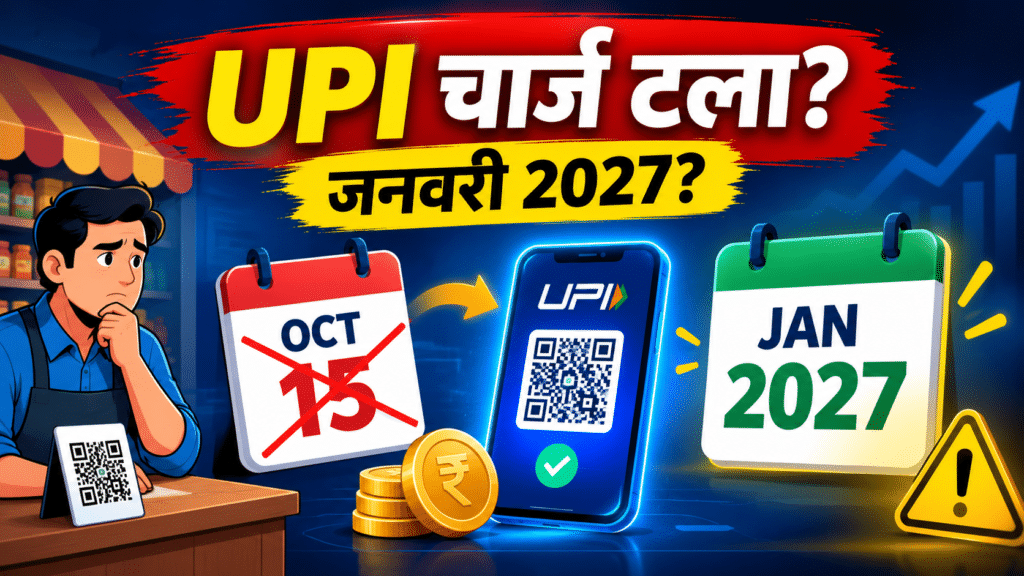
UPI पर MDR का फैसला फिर चर्चा में, 15 अक्टूबर की तारीख पर संशय……
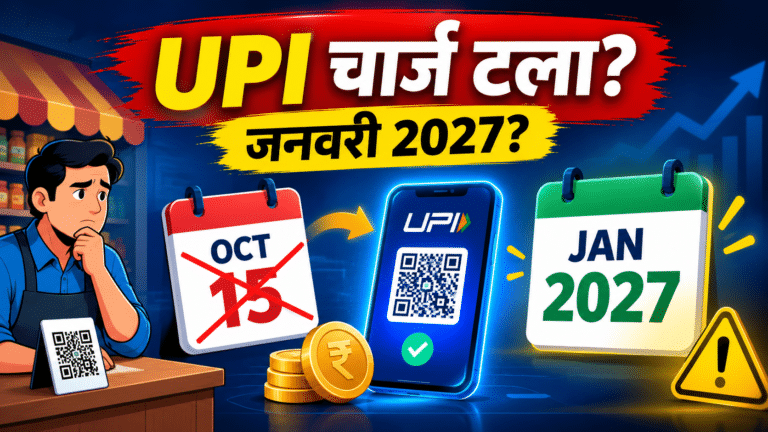
भारत में डिजिटल पेमेंट की दुनिया में एक बड़ा बदलाव फिलहाल कुछ समय के लिए टलता हुआ दिखाई दे रहा है। UPI पर Merchant Discount Rate यानी MDR लागू करने की प्रस्तावित व्यवस्था को 15 अक्टूबर 2026 से शुरू किया जाना था, लेकिन अब इसे कुछ महीनों के लिए आगे बढ़ाने पर विचार किया जा रहा है।
एक नियामकीय अधिकारी और इस मामले से जुड़े उद्योग सूत्र के हवाले से बताया है कि National Payments Corporation of India यानी NPCI MDR की शुरुआत को जनवरी 2027 तक टालने पर विचार कर रहा है। हालांकि, अभी अंतिम फैसला नहीं हुआ है और आने वाले दिनों में स्थिति साफ हो सकती है।
इस खबर के सामने आते ही डिजिटल पेमेंट कंपनियों के शेयरों पर दबाव दिखाई दिया। Paytm, MobiKwik और Pine Labs के शेयरों में गिरावट दर्ज की गई। Reuters के अनुसार कारोबार के दौरान Paytm करीब 5.5%, MobiKwik लगभग 7% और Pine Labs करीब 3% तक नीचे गए।
आखिर UPI MDR है क्या?
MDR यानी Merchant Discount Rate वह शुल्क है जो डिजिटल पेमेंट स्वीकार करने वाले व्यापारी के स्तर पर भुगतान के प्रोसेसिंग सिस्टम में लगता है। इसे सीधे ग्राहक से वसूल किया जाने वाला UPI चार्ज समझना गलत होगा।
मौजूदा प्रस्ताव के अनुसार ₹2,000 से अधिक के चुनिंदा Person-to-Merchant यानी P2M UPI भुगतान पर 0.4% MDR लागू होना है। ₹75,000 या उससे ज्यादा के लेनदेन पर यह शुल्क अधिकतम ₹300 तक सीमित रहेगा। कुछ विशेष श्रेणियों के लिए अलग फ्लैट शुल्क का प्रावधान भी बताया गया है।
उदाहरण के तौर पर, यदि कोई पात्र व्यापारी UPI के जरिए ₹10,000 का भुगतान स्वीकार करता है तो 0.4% की दर से MDR ₹40 होगा। लेकिन इसका अर्थ यह नहीं है कि ग्राहक के खाते से अतिरिक्त ₹40 काट लिया जाएगा।
सरकार पहले ही स्पष्ट कर चुकी है कि ग्राहकों से UPI भुगतान करने के लिए कोई MDR नहीं लिया जाएगा। Person-to-Person यानी एक व्यक्ति से दूसरे व्यक्ति को किया जाने वाला UPI भुगतान भी मुफ्त रहेगा।
फिर बदलाव की जरूरत क्यों पड़ी?
यहीं से पूरी कहानी दिलचस्प हो जाती है।
भारत में UPI ने पिछले कुछ वर्षों में डिजिटल भुगतान की तस्वीर बदल दी है। चाय की दुकान से लेकर बड़े ऑनलाइन प्लेटफॉर्म तक, करोड़ों लोग इसका इस्तेमाल करते हैं। लेकिन इतने बड़े डिजिटल पेमेंट नेटवर्क को लंबे समय तक Zero-MDR Model पर चलाने का सवाल भी उठता रहा है—आखिर इस पूरे सिस्टम का खर्च कौन उठाएगा?
नए MDR ढांचे का एक प्रमुख उद्देश्य UPI के लंबे समय तक आर्थिक रूप से टिकाऊ यानी Financially Sustainable मॉडल को विकसित करना बताया गया है।
सरकार के अनुसार MDR कोई सरकारी टैक्स नहीं है। यह पेमेंट इकोसिस्टम के अलग-अलग हिस्सेदारों—जैसे बैंक और पेमेंट ऐप से जुड़े संस्थानों—के बीच वितरित होने वाला शुल्क है।
लेकिन 15 अक्टूबर से लागू करने में परेशानी क्या है?
सबसे बड़ा कारण है तैयारी और समय।
15 अक्टूबर की तारीख भारत के त्योहारी सीजन के बीच पड़ती है। अक्टूबर से दिसंबर तक आमतौर पर खरीदारी और डिजिटल भुगतान में तेज गतिविधि रहती है। ऐसे समय पर शुल्क व्यवस्था में बदलाव करने से व्यापारियों, पेमेंट कंपनियों और बैंकिंग सिस्टम पर अतिरिक्त दबाव पड़ सकता है।
मीडिया सूत्रों के मुताबिक, संभावित देरी से पेमेंट कंपनियों को अपने सिस्टम तैयार करने और व्यापारियों को नई व्यवस्था समझने के लिए ज्यादा समय मिलेगा।
Moneycontrol ने भी रिपोर्ट किया कि merchant bodies, fintech companies और payment firms की तरफ से NPCI से MDR को जनवरी 2027 तक टालने का अनुरोध किया गया है। रिपोर्ट के अनुसार उद्योग में अलग-अलग MDR दरों, नियमों और उनकी लागू होने वाली श्रेणियों को लेकर अभी कुछ अस्पष्टता भी है।
UPI का पैमाना समझिए
UPI अब सिर्फ एक पेमेंट विकल्प नहीं रहा, बल्कि भारत के रोजमर्रा के डिजिटल लेनदेन का बड़ा आधार बन चुका है।
Business Standard के अनुसार सितंबर 2026 में UPI ने औसतन लगभग 802 million यानी 80.2 करोड़ transactions प्रतिदिन दर्ज किए। पूरे महीने में करीब 24.07 billion यानी 2,407 करोड़ transactions हुए और उनका कुल मूल्य लगभग ₹29.37 लाख करोड़ रहा।
इस पैमाने को देखते हुए MDR में छोटा बदलाव भी पूरे payment ecosystem पर बड़ा आर्थिक प्रभाव डाल सकता है।
आम UPI यूजर के लिए इसका क्या मतलब है?
यह सबसे जरूरी हिस्सा है।
अगर आप सामान्य तौर पर किसी दोस्त या रिश्तेदार को पैसे भेजते हैं, तो इस MDR व्यवस्था से आपका P2P UPI भुगतान प्रभावित नहीं होगा।
अगर आप किसी छोटे व्यापारी को ₹500, ₹1,000 या ₹2,000 तक का भुगतान करते हैं, तो प्रस्तावित ढांचे में भी ऐसे अधिकांश भुगतान मुफ्त रहने हैं।
सरकार ने कहा है कि करीब 96% merchant UPI transactions इस बदलाव से प्रभावित नहीं होंगे। MDR केवल निर्धारित श्रेणी के बड़े merchant transactions पर लागू होगा।
इसलिए सोशल मीडिया पर चलने वाला यह दावा कि “अब हर UPI पेमेंट पर 0.4% कटेगा” सही तस्वीर नहीं बताता।
फिर Paytm और दूसरी कंपनियों के शेयर क्यों गिरे?
यहां मामला सीधे ग्राहक से ज्यादा Fintech Business Model का है।
नई MDR व्यवस्था से पेमेंट कंपनियों और बैंकिंग इकोसिस्टम के लिए एक संभावित नया revenue stream खुलता है। इसलिए अगर MDR अक्टूबर के बजाय जनवरी 2027 में शुरू होता है, तो कंपनियों को उससे मिलने वाला संभावित राजस्व भी कुछ महीनों के लिए आगे खिसक सकता है।
Business Standard के मुताबिक, ब्रोकरेज अनुमानों में UPI MDR से पूरे डिजिटल पेमेंट और बैंकिंग इकोसिस्टम के लिए सालाना लगभग ₹15,000 करोड़ से ₹20,600 करोड़ तक की संभावित आय का अनुमान लगाया गया है। हालांकि यह अनुमान है, निश्चित सरकारी राजस्व नहीं।
यही वजह है कि MDR में संभावित देरी की खबर को बाजार ने इन कंपनियों के भविष्य के revenue expectations के लिए नकारात्मक संकेत के तौर पर देखा।
एक और महत्वपूर्ण पहलू—सुप्रीम कोर्ट में मामला
इस MDR व्यवस्था को लेकर कानूनी चुनौती भी सामने आ चुकी है।
सुप्रीम कोर्ट ने सरकार, RBI और NPCI से जवाब मांगा है, लेकिन उसने प्रस्तावित MDR व्यवस्था पर तत्काल रोक नहीं लगाई थी। इसका मतलब यह है कि कानूनी चुनौती मौजूद है, लेकिन केवल उस आधार पर 15 अक्टूबर की व्यवस्था अपने आप रद्द नहीं हो गई थी।
अब अगर NPCI प्रशासनिक और उद्योग संबंधी कारणों से इसे जनवरी तक टालता है, तो यह कानूनी रोक से अलग मामला होगा।
असली सवाल: क्या UPI फिर से महंगा होने जा रहा है?
फिलहाल इसका जवाब है—आम ग्राहक के लिए नहीं।
MDR का प्रस्ताव मुख्य रूप से निर्धारित बड़े merchant transactions पर है। सरकार का कहना है कि P2P भुगतान मुफ्त रहेगा और अधिकांश merchant transactions भी zero-MDR व्यवस्था में बने रहेंगे।
लेकिन लंबे समय में असली बहस यह होगी कि इस MDR का आर्थिक बोझ आखिर किसके हिस्से में जाता है।
कागज पर शुल्क merchant-side charge है। लेकिन व्यापारियों के लिए डिजिटल पेमेंट की लागत बढ़ने पर भविष्य में कुछ व्यापारी कीमतों, भुगतान के तरीके या अन्य शुल्कों के जरिए इसका असर ग्राहकों तक पहुंचाने की कोशिश कर सकते हैं।
हालांकि मौजूदा व्यवस्था में सरकार ने लागत को ग्राहक पर डालने की अनुमति नहीं देने की बात कही है। इसलिए “MDR लागू = ग्राहक से तुरंत 0.4% कटौती” कहना फिलहाल गलत होगा।
निष्कर्ष
UPI MDR की कहानी सिर्फ 0.4% शुल्क की कहानी नहीं है। यह भारत के सबसे बड़े डिजिटल पेमेंट नेटवर्क के Business Model में संभावित बदलाव की कहानी है।
एक तरफ सरकार और पेमेंट इकोसिस्टम के सामने UPI को लंबे समय तक आर्थिक रूप से टिकाऊ बनाने की चुनौती है। दूसरी तरफ छोटे व्यापारियों और डिजिटल भुगतान की कम लागत वाली आदत को बनाए रखना भी जरूरी है।
अब सबसे बड़ा सवाल यह है कि 15 अक्टूबर की तारीख वास्तव में हटती है या नहीं।
फिलहाल उपलब्ध रिपोर्टों के मुताबिक MDR को जनवरी 2027 तक टालने पर विचार चल रहा है, लेकिन NPCI की अंतिम घोषणा का इंतजार है। इसलिए जब तक आधिकारिक निर्णय नहीं आता, इसे “UPI MDR खत्म” या “UPI MDR निश्चित रूप से जनवरी में शुरू होगा” कहना जल्दबाजी होगी।
सीधी भाषा में:
UPI बंद नहीं हो रहा। हर भुगतान पर 0.4% नहीं लगेगा। आम ग्राहक से सीधे MDR नहीं लिया जाना है। फिलहाल बड़ा बदलाव सिर्फ चुनिंदा बड़े merchant payments पर प्रस्तावित है—और उसकी शुरुआत की तारीख अब सवालों के घेरे में है।