UPI पर ₹2,000 से ऊपर के भुगतान का नया नियम: सुप्रीम कोर्ट की रोक से इनकार, जानिए किस पर पड़ेगा असर!!!
UPI पर ₹2,000 से ऊपर के भुगतान का नया नियम: सुप्रीम कोर्ट की रोक से इनकार, जानिए किस पर पड़ेगा असर…..
भारत में UPI यानी Unified Payments Interface ने पैसे भेजने और भुगतान करने का तरीका लगभग बदल दिया है। चाय की दुकान से लेकर ऑनलाइन शॉपिंग, किराने की दुकान, बिल भुगतान और टिकट बुकिंग तक—QR कोड स्कैन करके भुगतान करना आज करोड़ों लोगों की रोजमर्रा की आदत बन चुका है।
लेकिन अब UPI के इस बेहद आसान और लंबे समय से मुफ्त दिखाई देने वाले मॉडल में बड़ा बदलाव आने वाला है।
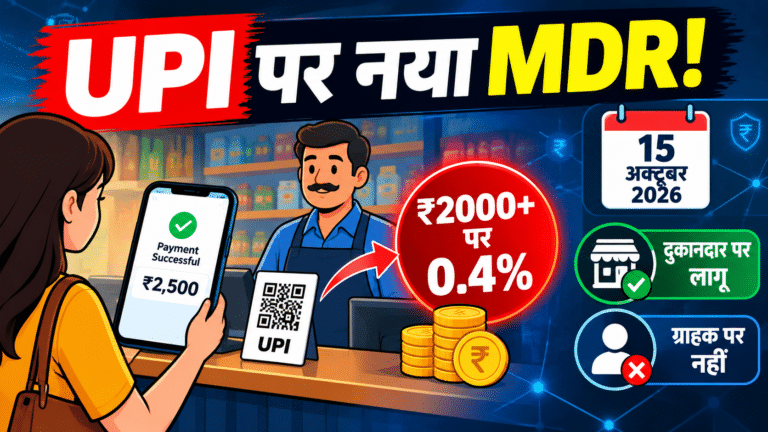
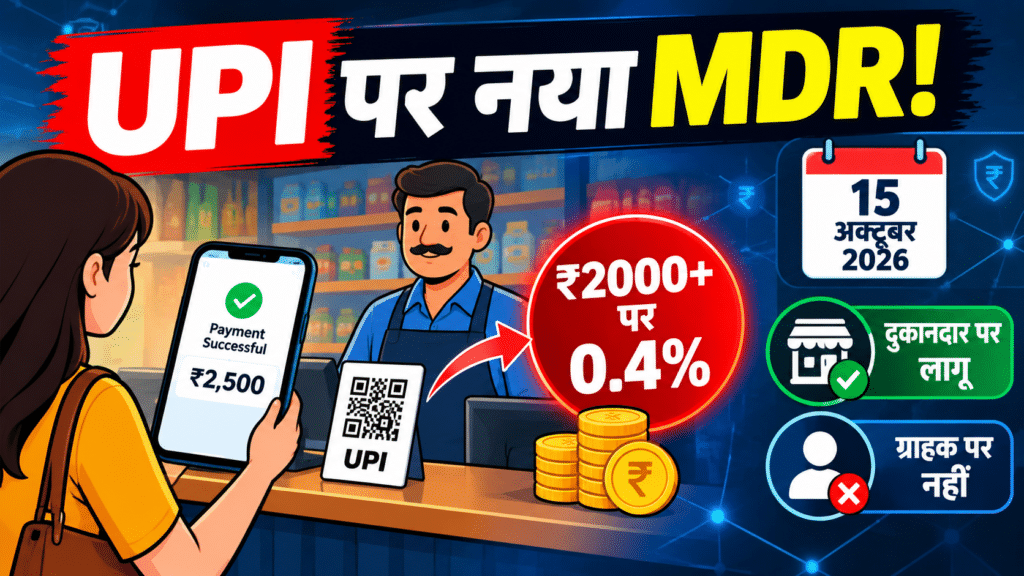
15 अक्टूबर 2026 से कुछ बड़े Merchant Payments पर Merchant Discount Rate यानी MDR लागू होगा। हालांकि इसका मतलब यह नहीं है कि हर UPI भुगतान पर ग्राहक से शुल्क लिया जाएगा। असली बदलाव खास तौर पर ₹2,000 से ज्यादा के कुछ Person-to-Merchant यानी P2M भुगतान में होगा।
अगस्त में UPI ने बनाया रिकॉर्ड
UPI का पैमाना समझना जरूरी है। मीडिया के मुताबिक, अगस्त 2026 में UPI पर करीब 25 अरब यानी 2,500 करोड़ लेनदेन हुए और इनकी कुल रकम लगभग ₹30 लाख करोड़ रही। UPI के 550 मिलियन से ज्यादा उपयोगकर्ता हैं और डिजिटल भुगतान की मात्रा में इसकी हिस्सेदारी लगभग 84% बताई गई है।
यानी UPI अब सिर्फ एक भुगतान ऐप की सुविधा नहीं है। यह भारत के डिजिटल भुगतान ढांचे का एक महत्वपूर्ण हिस्सा बन चुका है।
लेकिन सवाल है—इतने बड़े सिस्टम को चलाने का खर्च आखिर कौन उठाता है?
‘फ्री’ है, लेकिन सिस्टम मुफ्त नहीं है
ग्राहक जब QR स्कैन करता है तो उसे सामान्य तौर पर कोई अलग transaction fee दिखाई नहीं देती। लेकिन इसके पीछे बैंक, payment service providers, apps, servers, cybersecurity, fraud monitoring, customer support और transaction processing जैसी पूरी व्यवस्था काम करती है।
रिपोर्ट के अनुसार, UPI ecosystem की वार्षिक लागत ₹20,000 करोड़ तक होने का अनुमान सामने आया है। लंबे समय तक इस लागत को बैंकों, payment companies और सरकारी incentive व्यवस्था के जरिए संभाला गया।
यहीं से MDR यानी Merchant Discount Rate की बहस शुरू होती है।
MDR क्या है?
सरल भाषा में समझें तो MDR वह शुल्क है जो भुगतान स्वीकार करने वाले व्यापारी के लेनदेन से payment ecosystem में लिया जाता है। यह कोई सामान्य ‘UPI tax’ नहीं है।
सरकार के अनुसार, MDR से मिलने वाली रकम payment ecosystem में शामिल विभिन्न संस्थाओं—जैसे banks, payment service providers और UPI application providers—के बीच बांटी जाएगी। सरकार ने स्पष्ट किया है कि MDR खुद सरकार या NPCI द्वारा tax के रूप में नहीं वसूला जाएगा।
15 अक्टूबर से क्या बदलेगा?
नए framework के तहत निर्धारित ₹2,000 से अधिक के P2M UPI transactions पर सामान्य MDR 0.4% होगा।
उदाहरण के लिए, अगर कोई पात्र व्यापारी ₹10,000 का UPI भुगतान स्वीकार करता है, तो 0.4% के हिसाब से MDR ₹40 बनता है।
लेकिन इसमें भी एक महत्वपूर्ण सीमा है।
₹75,000 या उससे अधिक के सामान्य eligible transaction पर MDR अधिकतम ₹300 तक सीमित रहेगा।
कुछ जरूरी और कम-margin वाले क्षेत्रों के लिए अलग व्यवस्था है। जैसे रेलवे, टेलीकॉम, इंश्योरेंस, ईंधन और कृषि inputs से जुड़े पात्र ₹2,000 से अधिक के लेनदेन पर ₹5 का flat MDR निर्धारित किया गया है। वहीं capital-market transactions के लिए 0.02% MDR और ₹300 की अधिकतम सीमा रखी गई है।
सबसे जरूरी बात—ग्राहक से पैसा लिया जाएगा या नहीं?
यहीं सबसे ज्यादा भ्रम पैदा हुआ है।
सरकार का आधिकारिक कहना है कि MDR ग्राहक पर लगाया गया UPI charge नहीं है।
बैंकों को निर्देश दिया गया है कि व्यापारी इस लागत को सीधे ग्राहकों पर न डालें। साथ ही UPI apps को platform fee या hidden charge लगाने की अनुमति नहीं होगी।
इसका अर्थ है कि किसी ग्राहक के लिए UPI से दोस्त या परिवार के सदस्य को पैसे भेजना अभी भी मुफ्त रहेगा, चाहे रकम ₹2,000 से ज्यादा ही क्यों न हो।
इसी तरह ₹2,000 तक के merchant payments भी MDR से बाहर हैं।
96% Merchant Transactions पर असर नहीं
सरकार के आंकड़ों के मुताबिक, लगभग 96% P2M UPI transactions MDR के दायरे में नहीं आएंगे।
इसमें ₹2,000 तक के merchant payments और zero-MDR framework के तहत आने वाले छोटे व्यापारियों के लेनदेन शामिल हैं।
छोटे व्यापारियों को भी सुरक्षा दी गई है। UPI QR के जरिए महीने में ₹1 लाख तक प्राप्त करने वाले कुछ छोटे merchants को zero-MDR व्यवस्था में रखा गया है।
इसलिए यह कहना कि “15 अक्टूबर से हर UPI transaction पर charge लगेगा”, सही नहीं होगा।
फिर विवाद किस बात का है?
असल चिंता merchant behaviour को लेकर है।
सरकार ने कहा है कि MDR ग्राहक तक नहीं पहुंचना चाहिए। लेकिन विशेषज्ञों और व्यापार जगत की उस चिंता को भी सामने रखा है कि अगर व्यापारी की लागत बढ़ती है तो कुछ व्यापारी अप्रत्यक्ष रूप से उसका बोझ ग्राहक पर डालने की कोशिश कर सकते हैं या बड़े भुगतान के लिए cash को प्राथमिकता दे सकते हैं।
यही UPI के सामने सबसे बड़ा practical question है।
क्योंकि UPI की सबसे बड़ी ताकत सिर्फ technology नहीं है—उसकी ताकत उसकी simplicity और low-friction experience है।
अगर दुकानदार कहे कि “UPI से भुगतान करने पर अलग पैसा लगेगा, cash दीजिए”, तो ग्राहक के व्यवहार पर इसका असर पड़ सकता है।
UPI को पैसा चाहिए—लेकिन मॉडल कितना टिकाऊ है?
यह बदलाव सिर्फ शुल्क लगाने की कहानी नहीं है।
असल सवाल यह है कि भारत इतनी बड़ी digital payment infrastructure को लंबे समय तक सुरक्षित, तेज और भरोसेमंद कैसे रखेगा?
जैसे-जैसे UPI का इस्तेमाल बढ़ता है, वैसे-वैसे servers, cybersecurity, fraud prevention, transaction monitoring और customer support पर खर्च भी बढ़ता है।
2026 के Budget में UPI और RuPay के लिए सरकारी incentive को ₹2,000 करोड़ तक बढ़ाया गया था। लेकिन fintech industry से यह तर्क भी सामने आया कि इतने बड़े transaction volume के सामने प्रति transaction मिलने वाला incentive बहुत छोटा हो जाता है।
इसलिए MDR को सरकार और payment industry एक संभावित long-term sustainability mechanism के रूप में देख रहे हैं।
लेकिन एक और सवाल—इससे किसे फायदा होगा?
यहां तस्वीर थोड़ी जटिल है।
मीडिया के मुताबिक, बड़े merchant transactions पर MDR से payment ecosystem के लिए सालाना लगभग ₹5,000 करोड़ से ₹10,000 करोड़ तक का revenue potential बन सकता है, हालांकि वास्तविक रकम transaction patterns और लागू exemptions पर निर्भर करेगी।
बड़े UPI platforms और payment ecosystem में काम करने वाली कंपनियों को इससे revenue stream मिल सकती है।
लेकिन दूसरी तरफ, policymakers के सामने चुनौती यह है कि revenue sustainability और mass adoption के बीच संतुलन कैसे बनाया जाए।
सुप्रीम कोर्ट की कार्यवाही भी महत्वपूर्ण
28 सितंबर 2026 को सुप्रीम कोर्ट ने ₹2,000 से अधिक के कुछ UPI merchant payments पर MDR को लेकर दायर चुनौती पर केंद्र, RBI और NPCI से जवाब मांगा, लेकिन फिलहाल नई व्यवस्था पर stay देने से इनकार कर दिया।
इसका मतलब है कि मौजूदा framework के अनुसार 15 अक्टूबर से व्यवस्था लागू होने की राह खुली हुई है, हालांकि कानूनी चुनौती की सुनवाई जारी है।
निष्कर्ष: ‘Free UPI’ खत्म नहीं, उसका मॉडल बदल रहा है
पूरी कहानी को एक लाइन में समझें तो—
UPI पूरी तरह paid नहीं हो रहा है।
₹2,000 तक के कई merchant payments free रहेंगे, व्यक्ति से व्यक्ति के payments free रहेंगे और छोटे merchants के लिए भी zero-MDR व्यवस्था मौजूद रहेगी।
लेकिन बड़े eligible merchant transactions पर MDR आने से UPI के पुराने zero-cost business model में बदलाव जरूर हो रहा है।
अब असली परीक्षा यह होगी कि इस नई व्यवस्था से मिलने वाला पैसा UPI की cybersecurity, infrastructure, reliability और innovation को मजबूत करता है या नहीं—और सबसे महत्वपूर्ण, क्या merchant-level cost वास्तव में ग्राहक तक पहुंचने से रोकी जा सकेगी।
यही तय करेगा कि भारत का सबसे लोकप्रिय digital payment system आगे भी उतना ही आसान और भरोसेमंद बना रहता है या नहीं।