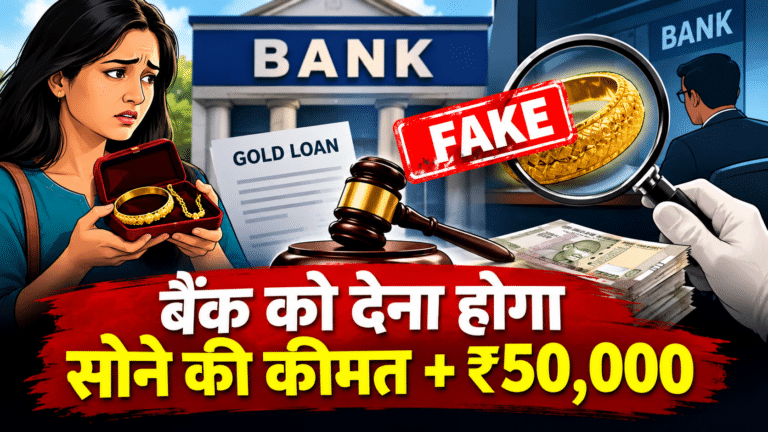
बैंक ने 103 ग्राम सोने को बताया नकली, अब ग्राहक को सोने की कीमत और ₹50,000 मुआवजा देना होगा!
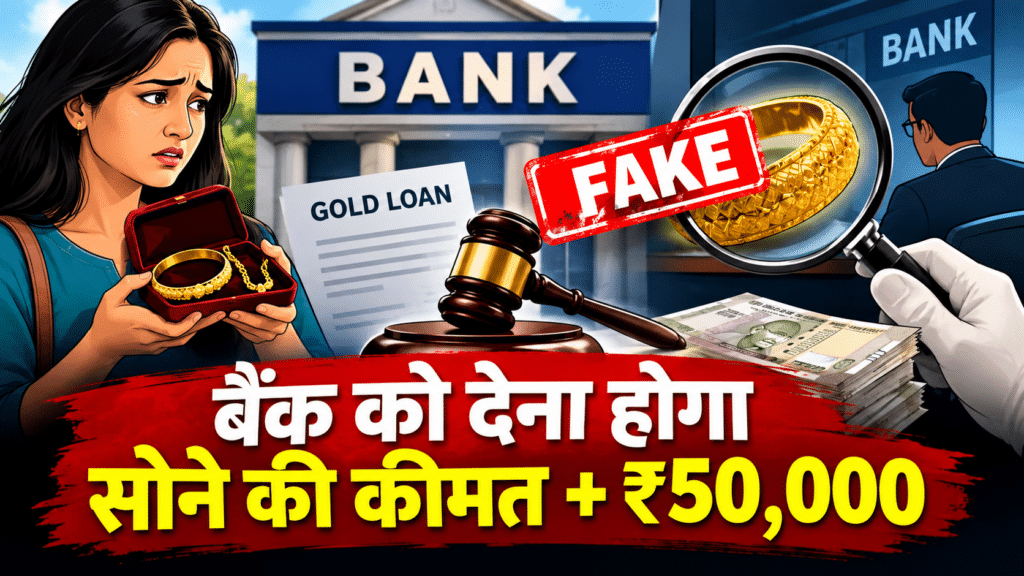
बैंक ने 103 ग्राम सोने को बताया नकली, अब ग्राहक को सोने की कीमत के साथ ₹50,000 भी देने होंगे…..
शिमला, हिमाचल प्रदेश: बैंक में सोने के गहने गिरवी रखकर कर्ज लेना आम बात है। लेकिन कल्पना कीजिए कि आपने बैंक में अपना सोना जमा किया, उसके बदले कर्ज लिया और कुछ समय बाद बैंक ही कहने लगे कि आपके गहने असली नहीं, बल्कि नकली हैं। ऐसी स्थिति में ग्राहक क्या करे? क्या बैंक सिर्फ अपने कहने से गिरवी रखे सोने को नकली घोषित कर सकता है?
हिमाचल प्रदेश के शिमला में सामने आए एक मामले में जिला उपभोक्ता आयोग ने बैंक को बड़ा झटका दिया है। आयोग ने आदेश दिया कि बैंक ग्राहक को उसके गिरवी रखे गए लगभग 103 ग्राम, 22 कैरेट सोने का मौजूदा बाजार मूल्य दे। इसके अलावा मानसिक परेशानी के लिए ₹30,000 और मुकदमे के खर्च के रूप में ₹20,000 भी देने होंगे। यानी कुल ₹50,000 अतिरिक्त भुगतान करना होगा। हालांकि, बकाया कर्ज की मूल रकम और समझौते के अनुसार देय ब्याज को सोने के मूल्य से घटाया जाएगा।
आखिर पूरा मामला क्या है?
मामले में ग्राहक ने बैंक के पास सोने के दो आभूषण गिरवी रखकर कर्ज लिया था। इनमें लगभग 89.700 ग्राम वजन का एक सोने का कंगन और 13.500 ग्राम वजन की एक चेन शामिल थी। आयोग के आदेश में इनका कुल शुद्ध वजन 103.537 ग्राम बताया गया है।
ग्राहक के अनुसार, उसने पहले भी इसी आभूषण को गिरवी रखकर बैंक से कर्ज लिया था। बाद में बैंक ने गिरवी रखे सोने की दोबारा जांच कराई। बैंक का दावा था कि जांच में गहने पूरी तरह नकली पाए गए।
ग्राहक ने इस दावे को चुनौती दी। उसका कहना था कि बैंक ने उसकी जानकारी और सहमति के बिना जांच की। उसे यह आशंका भी थी कि बैंक की हिरासत में रखे गए गहनों के साथ छेड़छाड़ हुई हो सकती है या उन्हें बदल दिया गया हो सकता है।
ध्यान देने वाली बात: गहनों में छेड़छाड़ या उन्हें बदलने की आशंका ग्राहक ने जताई थी। इसे साबित हो चुका तथ्य नहीं माना जाना चाहिए। आयोग ने बैंक की प्रक्रिया और सबूतों पर सवाल उठाए तथा बैंक को सेवा में कमी और अनुचित व्यापार व्यवहार के लिए जिम्मेदार ठहराया।
बैंक की गलती कहां मानी गई?
इस विवाद में सबसे महत्वपूर्ण सवाल यह था कि क्या बैंक को गिरवी रखे गए सोने की अचानक जांच करने का अधिकार था और यदि था, तो क्या उसने जरूरी नियमों का पालन किया?
भारतीय रिजर्व बैंक यानी RBI ने 29 सितंबर 2025 को सोने और चांदी के बदले कर्ज देने से संबंधित निर्देश जारी किए थे। इन निर्देशों के अनुसार, बैंक और अन्य संबंधित कर्जदाता गिरवी रखे गए सोने की समय-समय पर अचानक जांच कर सकते हैं। इसका उद्देश्य सोने की सुरक्षा, गुणवत्ता और रिकॉर्ड की निगरानी करना है।
लेकिन इस अधिकार के साथ जिम्मेदारियां भी जुड़ी हैं। कर्ज के समझौते में ऐसी जांच के लिए ग्राहक की सहमति से संबंधित प्रावधान होना चाहिए। ग्राहक को कर्ज मंजूर करते समय इस व्यवस्था के बारे में बताना भी जरूरी है। निर्धारित शर्तों के अनुसार, जांच ग्राहक की अनुपस्थिति में भी हो सकती है।
शिमला के उपभोक्ता आयोग ने पाया कि बैंक यह साबित नहीं कर पाया कि ग्राहक की सहमति से जुड़ी जरूरी शर्त का पालन किया गया था। बैंक यह भी पर्याप्त रूप से साबित नहीं कर सका कि कर्ज की शर्तें ग्राहक को सही तरीके से समझाई गई थीं।
इसलिए मामला सिर्फ सोने की शुद्धता का नहीं रहा। यह भी महत्वपूर्ण हो गया कि बैंक ने अपनी प्रक्रिया पारदर्शी तरीके से अपनाई या नहीं।
आयोग ने बैंक के दावे पर सवाल क्यों उठाए?
आयोग ने इस तथ्य पर भी ध्यान दिया कि ग्राहक पहले इसी गहने को गिरवी रखकर कर्ज ले चुका था। रिपोर्ट के अनुसार, उसने 2022 में ₹3.98 लाख, मार्च 2023 में फिर ₹3.98 लाख और अप्रैल 2023 में अतिरिक्त गहनों के बदले ₹6.42 लाख का कर्ज लिया था।
इससे आयोग के सामने यह सवाल उठा कि यदि गहने नकली थे, तो पहले के कर्ज के समय उनकी जांच किस प्रकार की गई थी।
आयोग ने माना कि ग्राहक की अनुपस्थिति में बाद में की गई जांच में सोने को नकली बताने भर से ग्राहक को ही दोषी नहीं ठहराया जा सकता। बैंक अपने दावे को साबित करने के लिए पर्याप्त प्रमाण प्रस्तुत नहीं कर पाया।
यहां एक जरूरी अंतर समझना चाहिए: आयोग ने बैंक की प्रक्रिया और सबूतों में कमियां पाईं। इसका अर्थ यह नहीं है कि हर बैंक जांच गलत होती है या हर विवाद में ग्राहक का दावा अपने-आप सही मान लिया जाएगा।
ग्राहक को कितना पैसा मिलेगा?
आयोग के आदेश के अनुसार, बैंक को ग्राहक को 22 कैरेट सोने के 103.537 ग्राम शुद्ध वजन के आभूषणों का बाजार मूल्य देना होगा। इसके अलावा:
- ₹30,000: मानसिक परेशानी और उत्पीड़न के लिए मुआवजा।
- ₹20,000: मुकदमे के खर्च के लिए।
- सोने का बाजार मूल्य: निर्धारित वजन और शुद्धता के आधार पर गणना की जाएगी।
सोने के मूल्य में से बकाया मूल कर्ज और समझौते के अनुसार देय ब्याज घटाया जाएगा। इसलिए ग्राहक को सोने का पूरा बाजार मूल्य और कर्ज की रकम के बराबर अलग-अलग भुगतान मिलने का अर्थ नहीं है।
रिपोर्ट में सोने के मूल्य को लगभग ₹14 लाख बताया गया है। वास्तविक देय राशि की गणना आदेश की शर्तों के अनुसार होगी।
आयोग ने बैंक को आदेश की प्रति प्राप्त होने के 45 दिनों के भीतर इसका पालन करने को कहा। यह आदेश 24 सितंबर 2026 को सुनाया गया था।
आम लोगों के लिए इस मामले से क्या सीख मिलती है?
यह मामला बताता है कि सोना गिरवी रखकर कर्ज लेते समय केवल ब्याज दर और मिलने वाली रकम देखना पर्याप्त नहीं है। ग्राहक को यह भी समझना चाहिए कि उसके गहनों का मूल्यांकन कैसे होगा, उन्हें कहां और किस सुरक्षा व्यवस्था में रखा जाएगा और दोबारा जांच की प्रक्रिया क्या होगी।
कर्ज लेते समय मूल्यांकन रसीद, गहनों का वजन, शुद्धता, तस्वीरें या उपलब्ध अन्य रिकॉर्ड और हस्ताक्षरित समझौते की प्रति सुरक्षित रखें। यदि बैंक बाद में गहनों की शुद्धता पर सवाल उठाता है, तो लिखित जांच रिपोर्ट, मूल्यांकन का रिकॉर्ड और शिकायत की प्रति मांगें।
यदि विवाद सुलझता नहीं है, तो परिस्थितियों के अनुसार बैंक के शिकायत निवारण अधिकारी, RBI के उपलब्ध शिकायत माध्यम या उपभोक्ता आयोग से संपर्क किया जा सकता है। RBI के नियमों का उल्लंघन होने का आरोप अपने-आप मुआवजे की गारंटी नहीं देता; मामले के तथ्य और उपलब्ध सबूत महत्वपूर्ण होते हैं।
इस खबर का सबसे बड़ा सबक यही है: बैंक को अपने पास रखे ग्राहक के सोने की सुरक्षा और उसका सही रिकॉर्ड बनाए रखने की जिम्मेदारी निभानी होती है। जांच करने का अधिकार होने का मतलब यह नहीं कि वह बिना उचित प्रक्रिया और प्रमाण के ग्राहक पर कोई भी आरोप लगा सकता है। दूसरी तरफ, ग्राहक को भी अपने दावे के समर्थन में दस्तावेज सुरक्षित रखने चाहिए। पारदर्शिता और जवाबदेही ही बैंकिंग व्यवस्था में भरोसा बनाए रखने का आधार हैं।