बैंक ऑफ बड़ौदा ने 6 साल में ₹35,715 करोड़ के बड़े लोन “राइट-ऑफ” किए, पर कर्ज़दारों के नाम बताने से मना किया
खबर एक नज़र में
- किसकी खबर: सरकारी बैंक, बैंक ऑफ बड़ौदा (BoB)
- कौन से लोन: वे खाते जिन पर ₹100 करोड़ या उससे ज़्यादा बकाया था
- कितने साल: वित्त वर्ष 2020-21 से 2025-26 तक (6 साल)
- कैसे पता चला: पुणे के कार्यकर्ता विवेक वेलणकर की RTI अर्ज़ी (21 जून 2026) पर बैंक ने 30 जुलाई 2026 को जवाब दिया।
आँकड़े, आसान भाषा में
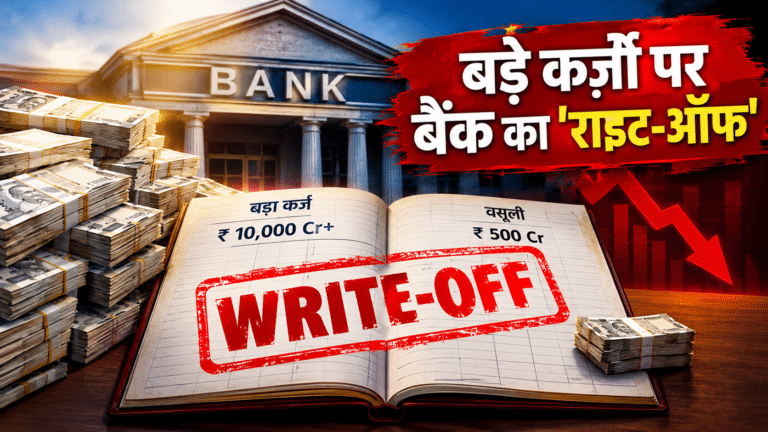
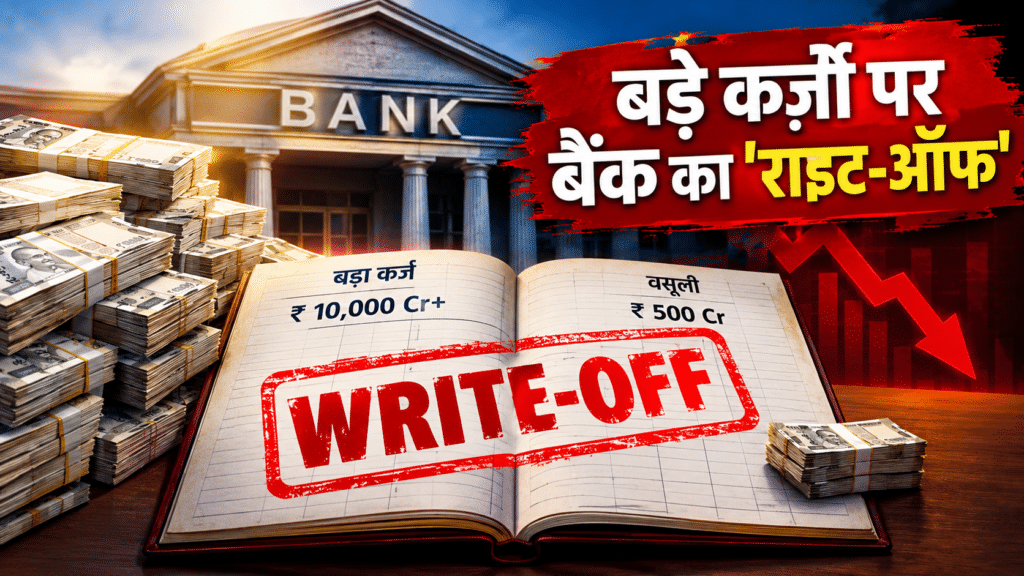
बैंक ने इन बड़े खातों में ₹35,715 करोड़ का “तकनीकी राइट-ऑफ” किया, जबकि इन्हीं खातों से अब तक सिर्फ़ ₹9,946 करोड़ की वसूली हुई, यानी 28% से भी कम।
| मद | रकम (करोड़ ₹) | मतलब |
|---|---|---|
| तकनीकी राइट-ऑफ | 35,715 | खाते की किताबों से हटाई गई रकम |
| अब तक वसूली | 9,946 | करीब 28% |
| अभी बिना वसूली | लगभग 25,769 | करीब 72% |
| हेयरकट (छूट) | 7,817 | समझौते में छोड़ी गई रकम |
सबसे बड़े राइट-ऑफ 2020-21 (₹11,916 करोड़) और 2021-22 (₹11,261 करोड़) में हुए। इन दो सालों का हिस्सा ही कुल रकम का लगभग 65% बैठता है।
बैंक ने नाम क्यों नहीं बताए?
बैंक ने कर्ज़दारों के नाम बताने से इनकार किया। उसका तर्क था कि यह निजी और तीसरे पक्ष की जानकारी है और इससे निजता का हनन होगा। इसके लिए उसने RTI कानून की धारा 8(1)(j) का हवाला दिया। समझौते वाले मामलों में उसने धारा 8(1)(d), 8(1)(e) और 8(1)(j) का सहारा लिया। बैंक ने सिर्फ़ कुल आँकड़े दिए, खाता-वार या नाम-वार जानकारी नहीं।
खास शब्द, जो हर किसी को समझने चाहिए
तकनीकी राइट-ऑफ (Technical Write-off): बैंक किसी डूबे हुए लोन को अपनी बहीखाता (बैलेंस शीट) से हटा देता है। इसका मतलब यह नहीं कि बैंक ने वसूली छोड़ दी। जानकार इसे ऐसे समझाते हैं: कागज़ पर हटाया गया, असल में माफ़ नहीं किया गया।
हेयरकट (Haircut): जब बैंक पूरा पैसा न मिलने पर कम रकम लेकर मामला निपटा देता है। जितनी रकम छोड़ी जाती है, वही हेयरकट है।
NCLT: राष्ट्रीय कंपनी विधि न्यायाधिकरण। दिवालिया मामलों में कंपनी के कर्ज़ का समाधान यहीं होता है।
RTI धारा 8(1)(j): निजी जानकारी देने से छूट देने वाला प्रावधान, जिसका इस्तेमाल अक्सर नाम छिपाने में होता है।
सरकार और RBI क्या कहते हैं?
यह सिर्फ़ एक बैंक की कहानी नहीं है। संसद में दी गई जानकारी के अनुसार:
- सरकारी बैंकों ने FY2020 से सितंबर 2025 तक कुल ₹6,15,647 करोड़ राइट-ऑफ किए (RBI के अनंतिम आँकड़े)।
- अगस्त 2026 में संसद को बताया गया कि पिछले 12 वित्त वर्षों में बड़े उद्योगों और सेवा क्षेत्र के लगभग ₹9.95 लाख करोड़ के लोन राइट-ऑफ हुए।
- सरकार का कहना है कि राइट-ऑफ से कर्ज़दार की वापसी की ज़िम्मेदारी खत्म नहीं होती। वसूली सिविल कोर्ट, DRT, SARFAESI कानून और NCLT के ज़रिए जारी रहती है।
- सरकार के मुताबिक राइट-ऑफ बैलेंस शीट की सफ़ाई, टैक्स लाभ और पूँजी के बेहतर इस्तेमाल के लिए भी किया जाता है।
विश्लेषण: इस खबर को कैसे पढ़ें?
1. आँकड़ा बड़ा है, पर सब “लूट” नहीं है। राइट-ऑफ अपने आप में घोटाला साबित नहीं करता। नियमों के तहत पूरी तरह प्रावधान किए जा चुके डूबे लोन हटाए जाते हैं।
2. असली सवाल वसूली और जवाबदेही का है। सिर्फ़ 28% वसूली पर सवाल उठना जायज़ है। कितनी रकम आगे वसूली जा सकती है और इसके लिए क्या कार्रवाई हुई, यह जानना ज़रूरी है।
3. RTI के जवाब से कुछ बातें साबित नहीं होतीं। यह जवाब यह नहीं बताता कि कोई लोन लापरवाही से दिया गया था, कोई कर्ज़दार जानबूझकर चूक करने वाला (विलफुल डिफॉल्टर) था, या किसी अधिकारी पर कार्रवाई हुई। विवेक वेलणकर के बोर्ड की जवाबदेही वाले आरोप उनके अपने हैं, RTI के आँकड़ों से वे साबित नहीं होते।
4. छोटे और बड़े कर्ज़दारों के साथ फ़र्क का सवाल। वेलणकर का कहना है कि छोटे कर्ज़दारों के नाम-पते अख़बारों में छपते हैं और संपत्ति नीलाम होती है, जबकि बड़े कर्ज़दारों के नाम छिपे रहते हैं। दूसरी तरफ बैंक निजता और कानूनी छूट की बात करता है। बहस इसी संतुलन पर है: जनता का जानने का हक़ बनाम निजता और कारोबारी गोपनीयता।
5. डेटा अधूरा है। RTI में लंबी अवधि माँगी गई थी, पर बैंक ने आँकड़े सिर्फ़ FY20-21 से दिए।
आम आदमी के लिए सीख
- बैंक की सेहत आपकी जमा पूँजी से जुड़ी है। बैंक के NPA और वसूली के आँकड़े साल में एक बार ज़रूर देखें।
- RTI एक ताक़त है। सरकारी बैंकों से सवाल पूछना आपका अधिकार है।
- अपने खाते की जानकारी नियमित जाँचें। (ग्रेटर नोएडा वाले मामले की तरह, चेतावनी जल्दी दिखे तो नुकसान कम होता है।)