मोबाइल से पैसे गायब हुए तो घबराएँ नहीं, तुरंत शिकायत करें, क्योंकि सबूत देने की ज़िम्मेदारी बैंक की होती है।
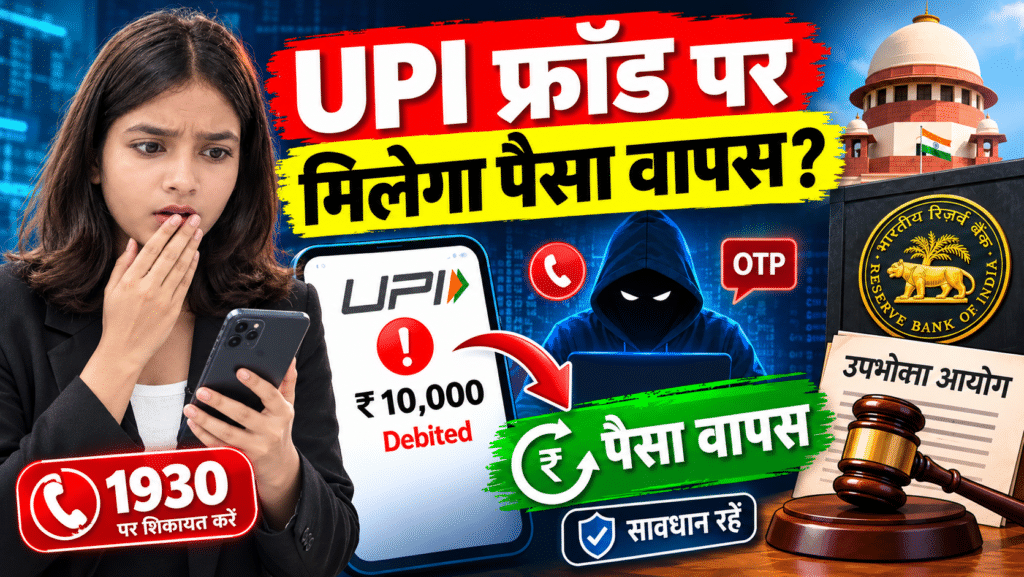
UPI PIN से हुए 11 अनजान लेन-देन: कोर्ट ने कहा, “सिर्फ़ PIN सही था, इसलिए ग्राहक ही दोषी नहीं”
ख़बर क्या है?
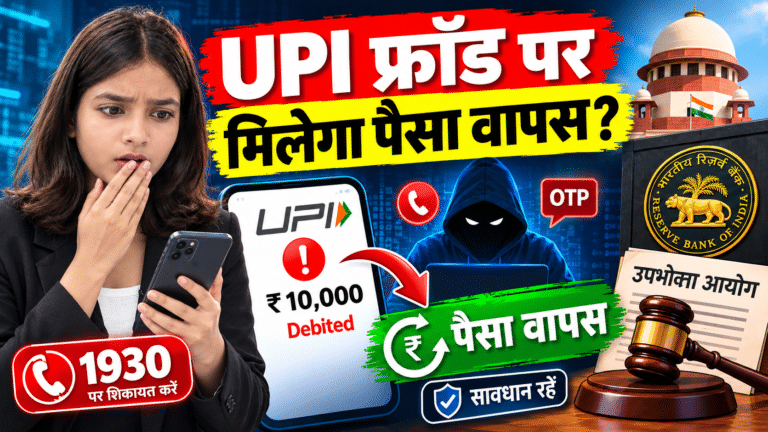
पंजाब राज्य उपभोक्ता आयोग ने एक बैंक के ख़िलाफ़ फ़ैसला बरकरार रखा है। मामला 11 विवादित UPI लेन-देन का है। बठिंडा के विजय कुमार के खाते से 4 और 5 जून 2019 को हुए इन लेन-देन में ₹72,495 निकल गए थे। यह फ़ैसला 17 अक्टूबर 2026 को रिपोर्ट हुआ।
बैंक की दलील थी कि हर लेन-देन ग्राहक के MPIN (मोबाइल पिन) से हुआ, इसलिए गड़बड़ी ग्राहक की तरफ़ से ही हुई होगी। आयोग ने इस दलील को नहीं माना और कहा कि सिर्फ़ MPIN सही डालने से यह साबित नहीं होता कि ग्राहक लापरवाह था।
₹82,495 कहाँ से आए?
| मद | रकम |
|---|---|
| खाते से निकली रकम (वापसी) | ₹72,495 |
| मुआवज़ा | ₹5,000 |
| मुकदमे का खर्च | ₹5,000 |
| कुल | ₹82,495 |
इसके साथ वापस की जाने वाली रकम पर ब्याज भी देना होगा। यानी बैंक को असल में ₹82,495 से थोड़ा ज़्यादा देना पड़ेगा।
आसान शब्दों में समझिए: असली मुद्दा क्या है?
1. “PIN सही था” का मतलब “ग्राहक ने ही किया” नहीं है।
बैंक अक्सर कहते हैं कि PIN डाला गया है, तो ग्राहक ही ज़िम्मेदार है। लेकिन PIN चोरी हो सकता है, किसी ऐप या फ़ोन से लीक हो सकता है, या धोखे से पता चल सकता है। इसलिए सिर्फ़ PIN को सबूत नहीं माना जा सकता।
2. सबूत देने की ज़िम्मेदारी बैंक की है (Burden of Proof)।
यह इस मामले का सबसे अहम बिंदु है। RBI के 6 जुलाई 2017 के सर्कुलर के तहत, बैंक को ग्राहक की शिकायत के 10 कार्यदिवस के भीतर अनधिकृत लेन-देन की रकम खाते में वापस डालनी होती है, और ग्राहक की गलती साबित करने का बोझ बैंक पर होता है।
3. यह अकेला मामला नहीं है।
चंडीगढ़ में भी SBI के एक मामले में बैंक ने यही कहा था कि UPI में OTP नहीं लगता, सिर्फ़ ग्राहक का गुप्त PIN चलता है, इसलिए ग्राहक ने खुद किया होगा या PIN किसी को बताया होगा। आयोग ने कहा कि ग्राहक ने समय पर साइबर क्राइम सेल और बैंक को बताया था, और RBI के नियम के अनुसार जब ग्राहक समय पर शिकायत कर दे तो ग्राहक की ज़िम्मेदारी साबित करने का काम बैंक का है। यानी अलग-अलग राज्यों के आयोग एक जैसी बात कह रहे हैं।
एक सावधानी (सबसे ज़रूरी, कहीं यह ग़लतफ़हमी न फैले)
इस फ़ैसले का मतलब यह नहीं है कि हर UPI ठगी में पैसा वापस मिल जाएगा।
- अगर आपको किसी ने बहका कर खुद PIN डलवाया (जैसे “पैसा लेने के लिए PIN डालो” वाली ठगी), तो यह अनधिकृत लेन-देन से अलग माना जाता है। ऐसे मामलों में RBI का ज़ीरो/लिमिटेड लायबिलिटी ढाँचा अपने-आप पैसे वापसी की गारंटी नहीं देता।
- हर केस के तथ्य अलग होते हैं। आयोग सबूत, समय और शिकायत की तारीख़ देखकर फ़ैसला करता है।
- इस मामले में भी ग्राहक को 2019 की घटना के लिए सालों तक लड़ना पड़ा, यानी राहत आसान नहीं थी।
अगर आपके साथ ऐसा हो तो क्या करें? (स्टेप बाय स्टेप)
- तुरंत बैंक को फ़ोन करें और UPI/कार्ड बंद करवाएँ। जितनी जल्दी बताएँगे, उतनी ज़्यादा सुरक्षा मिलती है। RBI के ढाँचे में 3 कार्यदिवस के भीतर सूचना देने पर आम तौर पर ग्राहक की ज़िम्मेदारी शून्य रहती है, बशर्ते गलती बैंक या किसी तीसरे पक्ष की हो (जहाँ तक मेरी जानकारी है; RBI की साइट पर ताज़ा सर्कुलर देख लें)।
- 1930 (साइबर हेल्पलाइन) पर कॉल करें या cybercrime.gov.in पर शिकायत दर्ज करें।
- शिकायत लिखित में दें और रसीद या शिकायत नंबर सँभालकर रखें।
- स्क्रीनशॉट, SMS और लेन-देन की सूची सुरक्षित रखें।
- 10 कार्यदिवस के भीतर रकम वापस न आए तो बैंक के नोडल अधिकारी, फिर बैंकिंग लोकपाल (RBI Ombudsman) के पास जाएँ।
- आख़िरी रास्ता है उपभोक्ता आयोग, जैसा इस मामले में हुआ।
विश्लेषण: इस ख़बर से क्या सीख मिलती है?
- ग्राहक के लिए: शिकायत में देरी न करें, और हर सबूत रखें। यही आपकी सबसे बड़ी ताकत है।
- बैंकों के लिए: सिर्फ़ “PIN सही था” कहकर बचना आसान नहीं रहा। उन्हें लॉग, डिवाइस डेटा और सुरक्षा के सबूत दिखाने होंगे।
- समाज के लिए: UPI बहुत तेज़ और सुविधाजनक है, लेकिन जब गलती होती है तो पैसा भी उतनी ही तेज़ी से निकल जाता है। इसलिए सावधानी सबसे बड़ी सुरक्षा है।
विशेष शब्द (Highlight)
- MPIN/UPI PIN: आपका गुप्त कोड, जिससे UPI भुगतान मंज़ूर होता है।
- अनधिकृत लेन-देन: ऐसा लेन-देन जो आपकी जानकारी या मंज़ूरी के बिना हुआ।
- Burden of Proof: सबूत देने की ज़िम्मेदारी।
- उपभोक्ता आयोग: सेवा में कमी की शिकायत सुनने वाली अदालत जैसी संस्था।
- लोकपाल (Ombudsman): बैंक के ख़िलाफ़ शिकायत सुनने वाली RBI की व्यवस्था।