UPI फ्रॉड में SBI को ₹85,000 देने पड़े: उपभोक्ता आयोग ने कहा, “सिर्फ UPI PIN से ग्राहक की गलती साबित नहीं होती”
UPI फ्रॉड में SBI को ₹85,000 देने पड़े: उपभोक्ता आयोग ने कहा, “सिर्फ UPI PIN से ग्राहक की गलती साबित नहीं होती”
मामला क्या है?
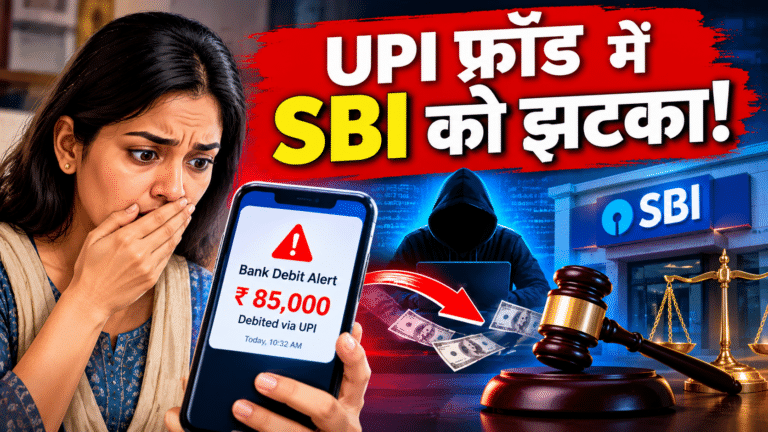
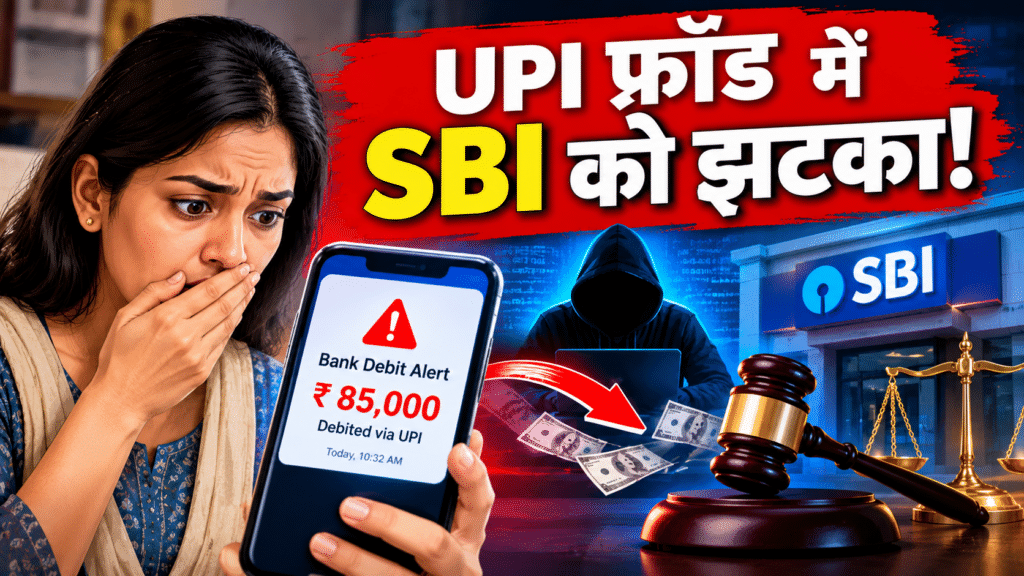
तेलंगाना राज्य उपभोक्ता आयोग ने भारतीय स्टेट बैंक (SBI) को आदेश दिया है कि वह एक महिला को कुल ₹85,000 दे। महिला के खाते से UPI के ज़रिए ₹55,000 निकल गए थे।
आयोग ने कहा कि सिर्फ UPI PIN का इस्तेमाल होने का मतलब यह नहीं कि खाताधारक ने खुद पैसा भेजा या उसने लापरवाही की।
घटना कैसे हुई?
- महिला की उम्र 44 साल है और वह तेलंगाना की रहने वाली है। उनके SBI खाते से 3 नवंबर 2022 को UPI से ₹55,000 कट गए।
- महिला का कहना था कि उन्होंने न तो यह लेन-देन किया, न किसी को इजाज़त दी, न अपनी गोपनीय बैंकिंग जानकारी किसी को बताई।
- उन्होंने 6 नवंबर 2022 को राष्ट्रीय साइबर क्राइम रिपोर्टिंग पोर्टल पर शिकायत की और 7 नवंबर को बैंक की शाखा में लिखित शिकायत दी।
- SBI का तर्क था कि UPI PIN डालकर ही पैसा गया है, और महिला ने तय समय में शिकायत भी नहीं की।
आयोग ने क्या फैसला दिया?
आयोग ने माना कि महिला ने तय तीन कामकाजी दिनों के अंदर शिकायत की थी। गिनती करते समय रविवार (6 नवंबर) को छोड़ा गया।
आयोग ने यह भी कहा कि SBI यह नहीं दिखा सका कि उसने शिकायत की ठीक से जाँच की, पैसा पाने वाले बैंक से बात की, या रकम रोकने और वापस लाने के लिए पर्याप्त कदम उठाए।
₹85,000 का हिसाब
| मद | रकम |
|---|---|
| गायब हुई रकम की वापसी | ₹55,000 |
| सेवा में कमी का मुआवज़ा | ₹20,000 |
| मुकदमे का खर्च | ₹10,000 |
| कुल | ₹85,000 |
यह आदेश 10 नवंबर को दिया गया। आयोग में अध्यक्ष मामिडी क्रिस्टोफर और सदस्य एस. संध्या रानी व के. वेंकटेश्वरलू थे।
ज़रूरी शब्द आसान भाषा में
- अनऑथराइज़्ड ट्रांज़ैक्शन: ऐसा लेन-देन जो खाताधारक की जानकारी या इजाज़त के बिना हुआ हो।
- UPI PIN: UPI से पैसे भेजने का गुप्त कोड। इसे किसी को नहीं बताना चाहिए।
- सेवा में कमी (Deficiency in Service): जब बैंक या कंपनी अपना काम ठीक से न करे। उपभोक्ता कानून में इस पर मुआवज़ा मिल सकता है।
- उपभोक्ता आयोग: वह अदालत जैसी संस्था जो ग्राहक और कंपनी के झगड़े सुनती है।
- शैडो रिवर्सल: बैंक का शिकायत मिलते ही रकम अस्थायी रूप से ग्राहक के खाते में वापस डाल देना, जाँच पूरी होने से पहले।
विश्लेषण: इस फैसले का असली मतलब
1. सबूत देने की ज़िम्मेदारी बैंक की है।
RBI के नियमों के अनुसार अनऑथराइज़्ड इलेक्ट्रॉनिक लेन-देन में ग्राहक की गलती साबित करने का बोझ बैंक पर होता है। यानी बैंक को दिखाना पड़ेगा कि ग्राहक ने खुद पैसा भेजा या अपना PIN/OTP किसी को दिया। सिर्फ “PIN डला था” कहना काफ़ी नहीं है।
2. तीन कामकाजी दिन सबसे अहम हैं।
RBI के 6 जुलाई 2017 के सर्कुलर के मुताबिक अगर गलती न बैंक की है, न ग्राहक की (जैसे सिस्टम में कहीं सेंध लगी), और ग्राहक 3 कामकाजी दिनों में बैंक को बता दे, तो उसकी ज़िम्मेदारी शून्य होती है।
| शिकायत कब की | ग्राहक की ज़िम्मेदारी |
|---|---|
| 3 कामकाजी दिन के अंदर | शून्य |
| 4 से 7 कामकाजी दिन में | लेन-देन की रकम या RBI की तय सीमा, जो कम हो |
| 7 दिन के बाद | बैंक की बोर्ड-मंज़ूर नीति के हिसाब से |
सामान्य बचत खाते के लिए 4-7 दिन वाली अधिकतम सीमा ₹10,000 है, और बेसिक बचत खाते (BSBD) के लिए ₹5,000। (यह तालिका RBI के सर्कुलर के सार पर आधारित है। जाँच के लिए नीचे का स्रोत देखें।)
3. अगर ग्राहक खुद गलती करे, तो हालत अलग है।
अगर ग्राहक ने खुद अपनी पेमेंट जानकारी किसी को दे दी, तो शिकायत करने तक का पूरा नुकसान उसे सहना पड़ता है। शिकायत के बाद का नुकसान बैंक उठाता है। इसलिए OTP, PIN या कार्ड की जानकारी कभी किसी से साझा न करें, चाहे फ़ोन करने वाला खुद को बैंक अधिकारी बताए।
4. बैंक को पैसा लौटाने की समय-सीमा है।
शिकायत मिलने पर बैंक को 10 कामकाजी दिनों के अंदर रकम ग्राहक के खाते में वापस डालनी होती है। शिकायत का निपटारा और ग्राहक की ज़िम्मेदारी तय करने का काम अधिकतम 90 दिन में पूरा होना चाहिए।
इस खबर की सीमाएँ
- यह एक राज्य उपभोक्ता आयोग का आदेश है। इसके खिलाफ अपील हो सकती है, और हर UPI फ्रॉड केस का नतीजा ऐसा ही होगा, यह नहीं कहा जा सकता।
- हर केस के तथ्य अलग होते हैं। अगर ग्राहक ने सच में OTP या PIN दिया हो, तो नतीजा अलग हो सकता है।
- रिपोर्टों में तारीखों का अंतर है। एक रिपोर्ट कहती है कि महिला ने बाद में पुलिस के पास जाकर 31 दिसंबर 2024 को FIR दर्ज कराई। जबकि साइबर पोर्टल की शिकायत नवंबर 2022 में ही हो चुकी थी।
- यह खबर बताती है कि इंसाफ़ में करीब चार साल लग गए (घटना 2022, आदेश 2026)।
आम लोगों के लिए बचाव के आसान कदम
- SMS अलर्ट चालू रखें। RBI के नियमों में बैंकों को SMS अलर्ट भेजना ज़रूरी है।
- पैसा कटते ही तुरंत बैंक के 24×7 हेल्पलाइन या ऐप से शिकायत करें। हर घंटा मायने रखता है।
- साथ ही साइबर पोर्टल पर (cybercrime.gov.in) या 1930 हेल्पलाइन पर शिकायत करें।
- लिखित शिकायत शाखा में दें और रसीद या शिकायत नंबर सँभालकर रखें। सबूत में यही काम आता है।
- PIN, OTP, कार्ड नंबर किसी को न बताएँ।
- बैंक का जवाब न मिले तो बैंकिंग लोकपाल या उपभोक्ता आयोग जाएँ।
- अपने खाते के स्टेटमेंट में अजीब लेन-देन समय-समय पर देखते रहें।