UPI पेमेंट पर लग सकती है फीस! दिवाली के बाद बदलेगा नियम, जानिए आपकी जेब पर कितना असर पड़ेगा।
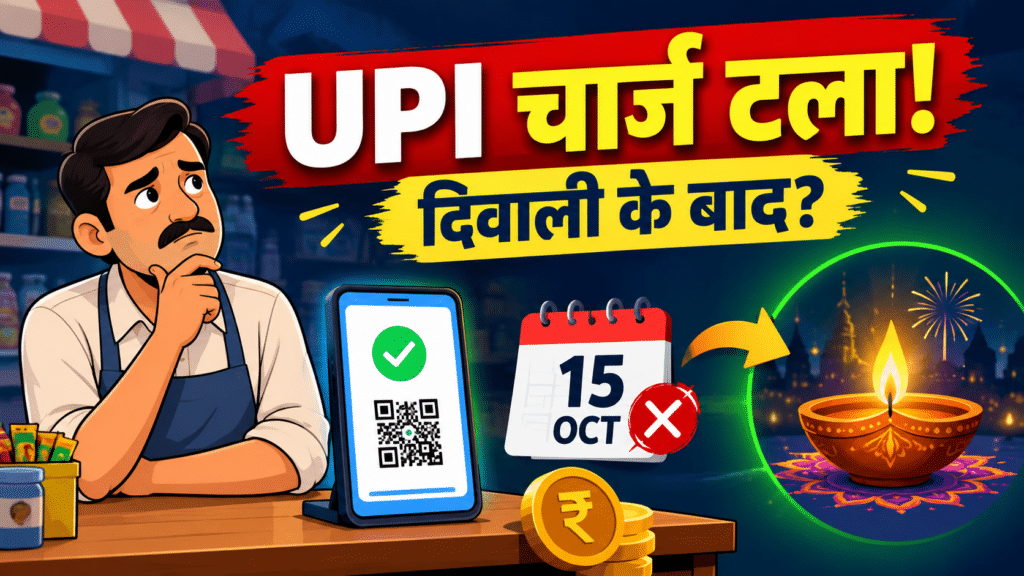
UPI पेमेंट पर ₹2,000 से ज्यादा के ट्रांजैक्शन की फीस: दिवाली के बाद लागू करने की तैयारी, जानिए आम लोगों पर क्या होगा असर…..
इस खबर को समझने में सबसे जरूरी बात है कि UPI से भुगतान करने पर लगने वाली संभावित फीस और आम ग्राहकों से वसूला जाने वाला शुल्क एक ही बात नहीं हैं। खबर का केंद्र ₹2,000 से अधिक के मर्चेंट ट्रांजैक्शन पर प्रस्तावित शुल्क और उसे लागू करने की समय-सीमा है। इसलिए यह समझना जरूरी है कि इसका असर दुकानदारों, कारोबारियों और ग्राहकों पर किस तरह पड़ सकता है।
भारत में करोड़ों लोग रोजाना चाय-नाश्ते से लेकर मोबाइल, कपड़े, इलेक्ट्रॉनिक्स और दूसरे महंगे सामान की खरीदारी तक के लिए UPI (Unified Payments Interface) का इस्तेमाल करते हैं। PhonePe, Google Pay और Paytm जैसे ऐप्स ने डिजिटल भुगतान को आम लोगों की जिंदगी का हिस्सा बना दिया है। लेकिन अब बड़े मर्चेंट पेमेंट पर शुल्क लगाने की नई व्यवस्था चर्चा में है।
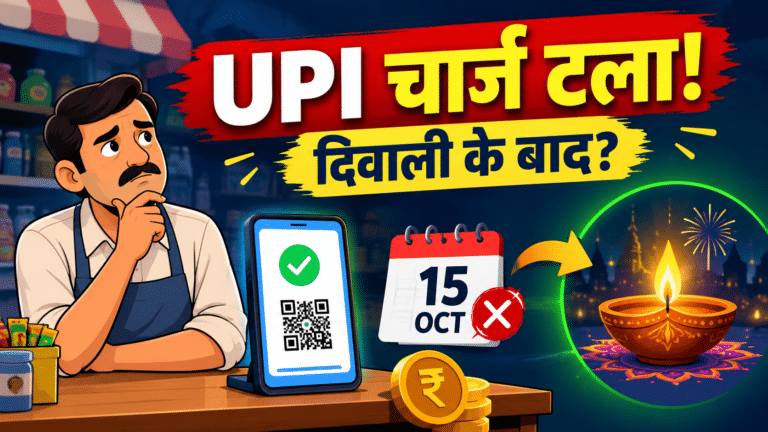
13 अक्टूबर 2026 की रिपोर्ट के मुताबिक, नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) ने ₹2,000 से अधिक के चुनिंदा मर्चेंट UPI ट्रांजैक्शन पर प्रस्तावित शुल्क लागू करने का फैसला दिवाली के बाद तक टाल दिया है। यह व्यवस्था पहले 15 अक्टूबर से लागू होनी थी। नई तारीख अलग से घोषित की जाएगी।
1. आखिर सरकार और NPCI ने फैसला क्यों टाला?
इस फैसले के पीछे दिवाली का त्योहारी सीजन एक अहम कारण है। दिवाली के आसपास बाजारों में खरीदारी बढ़ती है। लोग कपड़े, मोबाइल, टीवी, फ्रिज, दोपहिया वाहन और अन्य महंगे सामान खरीदते हैं। ऐसे समय में डिजिटल भुगतान से जुड़े नियमों में बदलाव करने पर दुकानदारों और पेमेंट कंपनियों को नई व्यवस्था के लिए तैयारी करनी पड़ सकती है।
खुदरा कारोबारियों के संगठनों ने भी प्रस्तावित शुल्क पर चिंता जताई थी। कन्फेडरेशन ऑफ ऑल इंडिया ट्रेडर्स (CAIT) ने इस फैसले को उचित समय पर लिया गया कदम बताया। कारोबारियों की चिंता यह थी कि भुगतान पर अतिरिक्त लागत आने से छोटे और बड़े व्यापारियों के खर्च बढ़ सकते हैं।
हालांकि, इस फैसले को शुल्क पूरी तरह रद्द होने के रूप में नहीं देखना चाहिए। फिलहाल इसे केवल आगे के लिए टाला गया है।
2. ₹2,000 से ऊपर के भुगतान पर कितनी फीस लगेगी?
सितंबर में घोषित प्रस्तावित व्यवस्था के अनुसार, सामान्य श्रेणी के पात्र Person-to-Merchant (P2M) ट्रांजैक्शन पर 0.4% यानी 0.4 प्रतिशत का Merchant Discount Rate (MDR) लागू होना था।
इसे उदाहरण से समझिए:
खरीदारी की रकम | प्रस्तावित 0.4% MDR |
|---|---|
₹2,500 | ₹10 |
₹5,000 | ₹20 |
₹10,000 | ₹40 |
₹50,000 | ₹200 |
ये रकम केवल 0.4% की दर से की गई गणना है। वास्तविक शुल्क संबंधित ट्रांजैक्शन की श्रेणी और लागू नियमों पर निर्भर करेगा। ₹75,000 या उससे अधिक के पात्र ट्रांजैक्शन पर सामान्य MDR की अधिकतम सीमा ₹300 प्रस्तावित है। कुछ विशेष क्षेत्रों के लिए अलग दरें भी निर्धारित की गई हैं।
ध्यान दें: यह दुकानदार या मर्चेंट से संबंधित प्रस्तावित शुल्क है। इसका अर्थ यह नहीं है कि ग्राहक के खाते से अपने आप इतनी रकम काट ली जाएगी।
3. क्या आम ग्राहकों को UPI इस्तेमाल करने के पैसे देने होंगे?
सरकार की 15 सितंबर की आधिकारिक जानकारी के मुताबिक, आम लोगों के बीच होने वाले Person-to-Person (P2P) ट्रांजैक्शन पहले की तरह मुफ्त रहेंगे। उदाहरण के लिए, आप अपने दोस्त, भाई, बहन या परिवार के किसी सदस्य को ₹5,000 भेजते हैं, तो इस प्रस्तावित MDR के कारण उस भुगतान पर शुल्क नहीं लगना चाहिए।
इसी तरह, दुकानदारों को ₹2,000 तक किए जाने वाले भुगतान और निर्धारित नियमों के तहत आने वाले छोटे कारोबारियों के लेन-देन को भी शुल्क से छूट दी गई है। सरकार ने कहा था कि करीब 96% मर्चेंट UPI ट्रांजैक्शन इस बदलाव से प्रभावित नहीं होंगे।
इसलिए सोशल मीडिया पर यह दावा कि अब हर UPI पेमेंट पर फीस लगेगी, उपलब्ध आधिकारिक जानकारी से मेल नहीं खाता।
4. MDR क्या है और पैसा किसे मिलेगा?
MDR यानी Merchant Discount Rate वह शुल्क है, जो पात्र डिजिटल भुगतान स्वीकार करने पर व्यापारी से भुगतान व्यवस्था में शामिल संस्थाओं को दिया जाता है। इसमें संबंधित बैंक और पेमेंट सर्विस से जुड़ी कंपनियां शामिल हो सकती हैं।
सरकार के मुताबिक, यह सरकारी टैक्स नहीं है और न ही इसे सरकार या NPCI द्वारा सरकारी राजस्व के रूप में वसूला जाना है। इसका उद्देश्य डिजिटल पेमेंट व्यवस्था के संचालन, तकनीकी सुधार, साइबर सुरक्षा और बुनियादी ढांचे के खर्च में योगदान देना है।
इस मुद्दे पर बहस इसलिए भी है क्योंकि UPI की लोकप्रियता बढ़ने के साथ इसकी तकनीकी क्षमता, सुरक्षा और सेवा को लगातार बेहतर बनाए रखने का खर्च भी महत्वपूर्ण हो जाता है। दूसरी ओर, व्यापारी चाहते हैं कि डिजिटल भुगतान सस्ता बना रहे, ताकि ग्राहकों को कैशलेस पेमेंट के लिए प्रोत्साहित किया जा सके।
5. आम लोगों और दुकानदारों पर क्या असर पड़ सकता है?
यहां सबसे महत्वपूर्ण सवाल है कि शुल्क का आर्थिक बोझ आखिर किस पर पड़ेगा।
- ग्राहकों के लिए: प्रस्तावित व्यवस्था में MDR ग्राहक से सीधे वसूलने के लिए नहीं है। सामान्य UPI उपयोगकर्ताओं के लिए भुगतान मुफ्त रहने की सरकारी नीति बरकरार है।
- छोटे दुकानदारों के लिए: निर्धारित छूट के कारण छोटे कारोबारियों की बड़ी संख्या पर सीधा असर नहीं पड़ने की बात कही गई है।
- बड़े कारोबारियों के लिए: पात्र बड़े ट्रांजैक्शन पर भुगतान स्वीकार करने की लागत बढ़ सकती है।
- पेमेंट कंपनियों और बैंकों के लिए: MDR से डिजिटल भुगतान व्यवस्था को बनाए रखने के लिए राजस्व का एक स्रोत मिल सकता है।
यह भी जरूरी है कि व्यापारी की लागत बढ़ने और ग्राहक से कीमत बढ़ाकर वसूलने के बीच अंतर समझा जाए। यदि कोई दुकानदार अतिरिक्त खर्च को किसी दूसरे तरीके से संभालने के बजाय कीमतों में शामिल करता है, तो ग्राहक पर अप्रत्यक्ष असर पड़ सकता है। लेकिन यह अपने आप होने वाला या इस घोषणा से तय हो चुका परिणाम नहीं है।
विशेषज्ञ विश्लेषण: क्या UPI का मुफ्त दौर खत्म होने वाला है?
इस फैसले को केवल एक शुल्क की खबर मानना पर्याप्त नहीं होगा। इसके पीछे भारत के डिजिटल भुगतान मॉडल को लेकर बड़ा सवाल है: क्या UPI को लंबे समय तक मुफ्त रखते हुए उसकी सुरक्षा, तकनीकी क्षमता और विस्तार का खर्च पूरा किया जा सकता है?
एक तरफ मुफ्त UPI से आम लोगों और छोटे कारोबारियों को लाभ हुआ है। दूसरी तरफ, भुगतान प्रणाली को सुरक्षित रखने, धोखाधड़ी रोकने और बड़ी संख्या में ट्रांजैक्शन संभालने के लिए लगातार निवेश जरूरी है। MDR लागू करने के समर्थकों का तर्क है कि इससे भुगतान व्यवस्था को आर्थिक रूप से टिकाऊ बनाने में मदद मिलेगी।
लेकिन शुल्क तय करते समय यह भी देखना होगा कि छोटे कारोबारियों पर अनावश्यक बोझ न पड़े और डिजिटल भुगतान को अपनाने की गति कम न हो। अगर शुल्क की संरचना जटिल हुई या ग्राहकों को गलत जानकारी मिली, तो बाजार में भ्रम पैदा हो सकता है।
निष्कर्ष: 13 अक्टूबर 2026 तक उपलब्ध जानकारी के अनुसार, ₹2,000 से अधिक के चुनिंदा मर्चेंट UPI ट्रांजैक्शन पर प्रस्तावित MDR को दिवाली के बाद तक टाल दिया गया है। इसे रद्द नहीं किया गया है और लागू होने की नई तारीख की घोषणा अलग से होनी है। आम लोगों के बीच पैसे भेजना और निर्धारित छूट वाले भुगतान मुफ्त रखने की सरकारी बात स्पष्ट है। इसलिए फिलहाल घबराने के बजाय NPCI और वित्त मंत्रालय की अगली आधिकारिक घोषणा पर ध्यान देना ज्यादा उचित होगा।