UPI के गढ़ में Apple Pay की एंट्री, कार्ड से Tap Payment का नया विकल्प लेकर आया Apple!!!!
Apple Pay भारत में लॉन्च: सुविधा बड़ी, लेकिन UPI के सामने चुनौती……
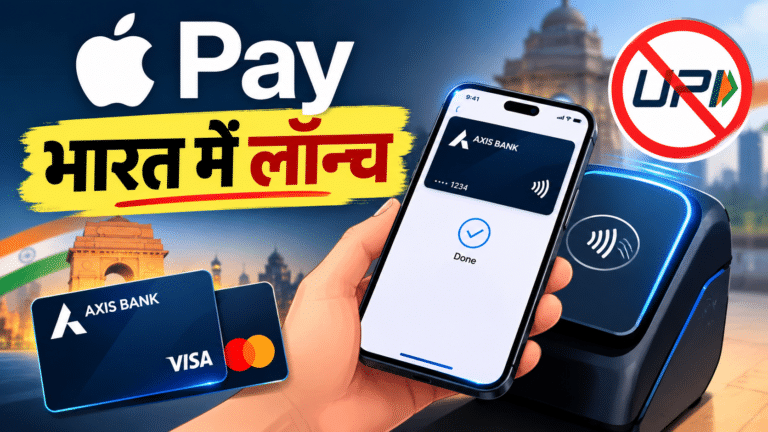
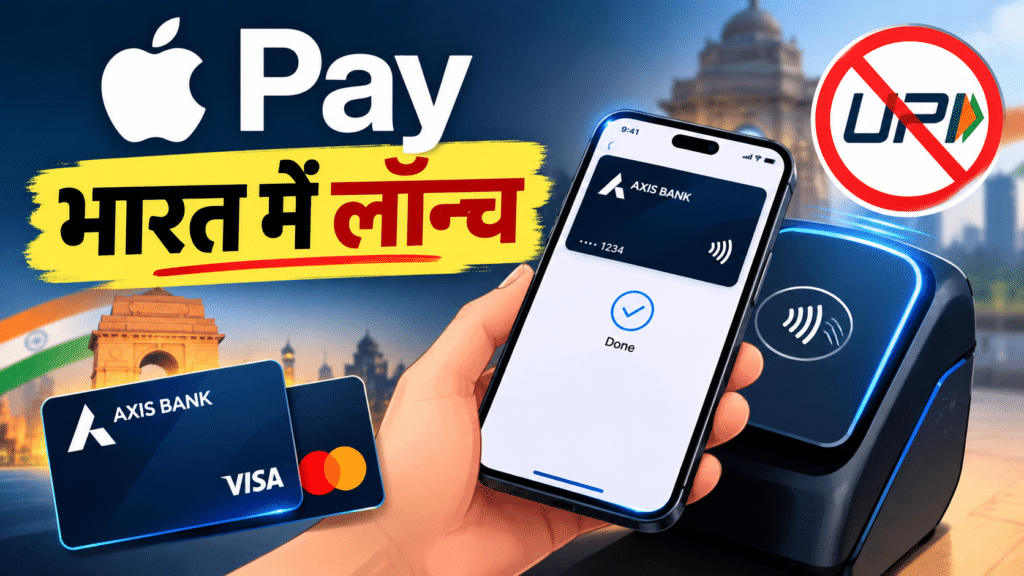
भारत में डिजिटल पेमेंट की दुनिया में एक बड़ा नाम आखिरकार प्रवेश कर चुका है। Apple Pay अब आधिकारिक तौर पर भारत में उपलब्ध है। Apple ने 30 सितंबर 2026 से भारत में Apple Pay की शुरुआत की है। लेकिन शुरुआत फिलहाल काफी सीमित है—इस समय Axis Bank के eligible Visa और Mastercard credit cards ही Apple Pay में जोड़े जा सकते हैं। Apple के अनुसार आगे चलकर दूसरे बैंक और कार्ड भी इसमें शामिल किए जाएंगे।
यानी iPhone यूजर्स के लिए Apple Pay का इंतजार खत्म हो गया है, लेकिन इसका मतलब यह नहीं है कि भारत में PhonePe, Google Pay या दूसरे UPI ऐप्स की जरूरत खत्म होने वाली है।
Apple Pay आखिर काम कैसे करता है?
Apple Pay का सबसे बड़ा आकर्षण इसकी Tap-to-Pay सुविधा है।
यूजर अपने supported card को iPhone के Apple Wallet में जोड़ सकता है। दुकान पर अगर contactless payment वाला terminal उपलब्ध है, तो iPhone या Apple Watch को terminal के पास ले जाकर भुगतान किया जा सकता है।
iPhone पर आम तौर पर side button को दो बार दबाकर Face ID से authentication किया जाता है और फिर device को payment terminal के पास tap किया जाता है।
ऑनलाइन या supported apps और websites पर भी Apple Pay का इस्तेमाल किया जा सकता है। Apple का दावा है कि payment के दौरान वास्तविक card number को device या उसके servers पर सामान्य रूप से store नहीं किया जाता। इसके बजाय Device Account Number और transaction-specific security mechanism का इस्तेमाल किया जाता है।
यही Apple Pay का मूल विचार है—कम steps, कम friction और biometric authentication के जरिए payment।
लेकिन भारत में कहानी थोड़ी अलग है
Apple Pay अमेरिका में 2014 में शुरू हुआ था। भारत में इसे आने में लगभग 12 साल लग गए।
इसके पीछे सिर्फ Apple की देरी को कारण मानना पूरी तस्वीर नहीं बताता। भारत का digital payment ecosystem कई दूसरे देशों से अलग है।
यहां UPI ने QR code और bank-to-bank instant payments को आम लोगों की रोजमर्रा की आदत बना दिया है।
रिपोर्ट्स के अनुसार अगस्त 2026 में UPI पर करीब 24.51 अरब transactions हुए, जिनकी कुल value लगभग ₹29.82 लाख करोड़ थी।
ऐसे बाजार में Apple Pay को सिर्फ एक नया payment option नहीं, बल्कि एक ऐसे ecosystem में प्रवेश के रूप में देखना होगा जहां लोगों के पास पहले से बेहद आसान और व्यापक payment infrastructure मौजूद है।
सबसे बड़ी कमी: अभी UPI नहीं
यह Apple Pay के भारतीय संस्करण की सबसे महत्वपूर्ण limitation है।
Apple Pay के मौजूदा India launch में UPI payment support नहीं है।
इसका अर्थ है कि आप Apple Pay में अपना eligible Axis Bank credit card जोड़कर contactless payment कर सकते हैं, लेकिन Apple Wallet को फिलहाल सीधे UPI payment के लिए इस्तेमाल नहीं कर सकते। इसलिए रोजमर्रा के छोटे QR payments के लिए भारतीय यूजर को अभी भी अपने मौजूदा UPI apps या दूसरे supported विकल्पों की जरूरत पड़ सकती है।
और यहां एक दिलचस्प बात सामने आती है।
Apple Pay के आने से कुछ ही समय पहले NPCI ने UPI Tap & Pay भी शुरू किया। इसमें NFC-enabled smartphone को compatible POS terminal के पास tap करके UPI payment करने की सुविधा दी गई है। यानी भारत का अपना payment ecosystem भी tap-based payments की दिशा में आगे बढ़ रहा है।
इसलिए भारत में मुकाबला केवल Apple Pay बनाम UPI का नहीं है। असल सवाल यह है कि भविष्य में भारतीय ग्राहक QR, NFC, card और biometric payment में से किस combination को ज्यादा सुविधाजनक मानते हैं।
RBI के नियमों में बदलाव भी महत्वपूर्ण कड़ी है
Apple Pay के भारत आने की कहानी में authentication rules को भी समझना जरूरी है।
भारत में digital payments की सुरक्षा के लिए Additional Factor of Authentication यानी AFA/2FA का इस्तेमाल लंबे समय से महत्वपूर्ण रहा है। RBI ने authentication framework में बदलाव करके नए और अधिक तकनीकी authentication तरीकों के लिए जगह बनाई है।
2026 में लागू हुए नए framework के बाद authentication केवल पुराने OTP या PIN जैसे तरीकों तक सीमित नहीं रहा। इससे biometric-based authentication जैसे विकल्पों के लिए भी रास्ता खुला। Apple Pay की Face ID/Touch ID आधारित payment प्रक्रिया के लिए यह बदलाव महत्वपूर्ण था।
यही कारण है कि Apple Pay का भारत में launch केवल एक technology launch नहीं है। इसके पीछे regulation + security + payment infrastructure—तीनों का मेल है।
अभी सबसे बड़ा सवाल: बाकी बैंक कब जुड़ेंगे?
फिलहाल Apple Pay की सबसे बड़ी व्यावहारिक सीमा यही है कि इसकी शुरुआत Axis Bank से हुई है।
Apple की आधिकारिक India support listing के अनुसार अभी eligible Axis Bank Visa और Mastercard credit cards supported हैं।
रिपोर्ट के अनुसार Apple ने भारत में अन्य बड़े बैंकों के साथ भी बातचीत की है, लेकिन launch के समय उनके agreements final नहीं हुए थे।
यानी Apple Pay का भविष्य भारत में काफी हद तक इस बात पर निर्भर करेगा कि कितने बैंक, कितने card networks और कितने merchants इसके ecosystem में शामिल होते हैं।
Merchant acceptance भी अहम मुद्दा है
भारत में QR-based UPI की एक बड़ी ताकत यह है कि छोटे से छोटे दुकानदार तक QR code पहुंच चुका है।
Apple Pay के लिए दूसरी तरह का infrastructure महत्वपूर्ण है—NFC/contactless-enabled payment terminals।
बड़े stores, malls, restaurants और modern retail outlets में contactless payment infrastructure मिलना अपेक्षाकृत आसान हो सकता है। लेकिन भारत के हर छोटे दुकानदार के पास NFC-enabled terminal हो, यह जरूरी नहीं है।
इसलिए Apple Pay की सफलता सिर्फ इस बात से तय नहीं होगी कि iPhone कितना आसानी से payment कर सकता है।
असल सवाल होगा—
क्या payment करने की जगह पर Apple Pay स्वीकार किया जा रहा है?
Security के मामले में Apple Pay की खासियत क्या है?
Apple Pay का एक महत्वपूर्ण feature है tokenisation।
सरल भाषा में समझें तो merchant को हर transaction में आपका वास्तविक card number सीधे नहीं दिया जाता। Apple Pay एक अलग digital identifier यानी Device Account Number का इस्तेमाल करता है और transaction को dynamic security mechanism से authorize करता है।
इससे payment process में वास्तविक card details को expose करने की जरूरत कम होती है।
लेकिन इसका मतलब यह नहीं है कि Apple Pay इस्तेमाल करने वाला व्यक्ति fraud से पूरी तरह सुरक्षित हो जाता है।
Phishing, fake websites, compromised accounts, malicious apps और social engineering जैसे cyber risks फिर भी मौजूद रहते हैं।
Technology सुरक्षा का एक layer देती है; user की सावधानी दूसरा layer है।
तो भारत में Apple Pay की असली जगह क्या होगी?
भारत में Apple Pay को फिलहाल UPI replacement के तौर पर देखना सही नहीं होगा।
इसकी शुरुआती भूमिका ज्यादा स्पष्ट रूप से card-based contactless payment और Apple ecosystem convenience से जुड़ी दिखाई देती है।
खासकर उन iPhone और Apple Watch users के लिए, जो पहले से credit cards का इस्तेमाल करते हैं, payment experience ज्यादा seamless हो सकता है।
लेकिन भारत में बड़े पैमाने पर adoption के लिए तीन चीजें निर्णायक होंगी:
पहला—और ज्यादा banks का जुड़ना।
दूसरा—UPI integration या उससे संबंधित भविष्य की संभावनाएं।
तीसरा—छोटे और बड़े merchants पर व्यापक contactless acceptance।
और यहां एक दिलचस्प twist भी है।
भारत में UPI खुद NFC और Tap & Pay की दिशा में आगे बढ़ रहा है। इसलिए Apple को भारत में केवल लोगों को digital payment सिखाने की जरूरत नहीं है। भारतीय ग्राहक पहले से digital payment कर रहा है। Apple को अब उसे यह समझाना होगा कि Apple Pay उसके मौजूदा payment habits में ऐसा क्या जोड़ता है जो दूसरे विकल्प नहीं देते।
निष्कर्ष
Apple Pay का भारत में आना निश्चित रूप से Apple ecosystem के लिए बड़ा विस्तार है, लेकिन इसकी शुरुआत सीमित दायरे से हुई है।
अभी सिर्फ eligible Axis Bank Visa और Mastercard credit cards supported हैं और UPI support उपलब्ध नहीं है।
इसलिए इसे भारत में UPI की जगह लेने वाली service कहना जल्दबाजी होगी।
फिलहाल Apple Pay की असली ताकत है—iPhone/Apple Watch + NFC + biometric authentication + card payment की आसान प्रक्रिया।
अब देखना यह है कि Apple कितनी तेजी से दूसरे banks, card networks और merchants को जोड़ता है और क्या भविष्य में भारतीय users के लिए Apple Pay में UPI जैसी सुविधा भी आती है।
क्योंकि भारत में payment revolution पहले ही हो चुका है।
अब चुनौती लोगों को digital payment सिखाने की नहीं, बल्कि यह साबित करने की है कि एक नया payment option उनके लिए वास्तव में कितना उपयोगी है।